
Mục lục
- 1. Mã HS của xe nâng tay
- 2. Thuế nhập khẩu và thuế GTGT
- 3. Kiểm tra chất lượng khi nhập: đăng kiểm hay công bố hợp quy
- 4. Hồ sơ hải quan hàng nhập khẩu
- 5. Quy trình nhập khẩu từng bước
- 6. Khai sai mã HS hoặc trị giá bị phạt thế nào
- 7. Xe nâng tay đã qua sử dụng
- Câu hỏi thường gặp
- Liên hệ tư vấn xe nâng tay
- Nguồn tham khảo
Nội dung được ICD xem xét và cập nhật - Tuần 46/2026
Xe nâng tay thủy lực không động cơ khai mã HS 8427.90.00, thuế nhập khẩu ưu đãi 0%, thuế GTGT 8% đến hết 31/12/2026, và theo câu chữ của các danh mục hiện hành thì không phải đăng ký đăng kiểm hay công bố hợp quy khi nhập khẩu. Xe có động cơ từ 1.000 kg thuộc diện công bố hợp quy theo Thông tư 16/2026/TT-BNV. Phần còn lại của bài chỉ rõ văn bản nào nói điều gì, và chỗ nào là cách đọc của chúng tôi.
Nhiều bài hướng dẫn trên mạng vẫn viết nhập xe nâng tay phải đăng kiểm theo Thông tư 12/2022/TT-BGTVT và dẫn mức phạt của Nghị định 128/2020. Cả hai văn bản đó đã được thay mới từ ngày 01/07/2026, nên bài này đối chiếu lại theo quy định đang có hiệu lực tại ngày 19/10/2026.
1. Mã HS của xe nâng tay

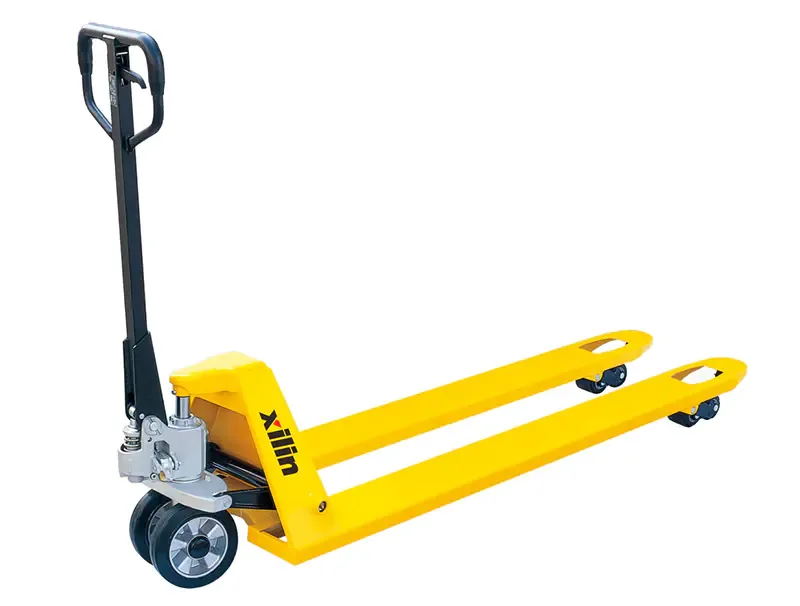
Tổng cục Hải quan đã hướng dẫn trong Công văn 7095/TCHQ-GSQL ngày 21/12/2007: xe nâng tay có cơ cấu nâng bằng thủy lực thuộc nhóm 8427, mã 8427.90.00. Công văn này cũng nói đến việc truy hoàn thuế với các lô trước đó đã bị phân loại vào nhóm 8716 (xe đẩy), cho thấy ranh giới giữa hai nhóm từng gây tranh chấp thật. Điểm phân biệt là cơ cấu nâng: có xi lanh thủy lực nâng hàng thì là xe nâng, chỉ có bánh và tay đẩy thì là xe đẩy.
| Loại hàng | Mã HS | Căn cứ và lưu ý |
|---|---|---|
| Xe nâng tay thủy lực, bơm tay, không động cơ | 8427.90.00 | Công văn 7095/TCHQ-GSQL (21/12/2007) |
| Xe nâng tự hành bằng mô tơ điện | 8427.10.00 | Phụ lục I Thông tư 49/2026/TT-BXD và danh mục Thông tư 16/2026/TT-BNV đều ghi mã này |
| Xe pallet điện đi bộ, stacker điện | 8427.10.00 hoặc 8427.90.00 | Chưa tìm được thông báo phân loại riêng, nên xin xác định trước mã số |
| Xe đẩy tay không có cơ cấu nâng | 8716 | Không phải xe nâng |
Nhóm 84.28 (thang máy, băng tải và các máy nâng hạ khác) không dùng cho xe nâng tay. Khi chưa chắc về mã, Điều 28 Luật Hải quan cho phép đề nghị cơ quan hải quan xác định trước mã số, kèm mẫu hàng hoặc tài liệu kỹ thuật; cổng VNTR của Bộ Công Thương ghi hồ sơ nên nộp ít nhất 60 ngày trước lô hàng đầu tiên.
2. Thuế nhập khẩu và thuế GTGT
Thuế nhập khẩu ưu đãi (MFN) của mã 8427.90.00 trong Phụ lục II Nghị định 26/2023/NĐ-CP là 0%. Hàng xuất xứ từ nước không được hưởng thuế suất MFN chịu thuế suất thông thường theo Quyết định 15/2023/QĐ-TTg; theo tra cứu của chúng tôi ngày 19/10/2026, mức này là 5% với mã 8427.90.00, nhưng hãy đối chiếu phụ lục của quyết định trước khi tính. Vì mức ưu đãi đã là 0%, chứng nhận xuất xứ (C/O) không làm thuế thấp hơn nữa, nó chỉ giúp chứng minh hàng thuộc nước được hưởng ưu đãi.
Thuế GTGT mặc định là 10%. Nghị định 174/2025/NĐ-CP (theo Nghị quyết 204/2025/QH15) giảm xuống 8% cho nhóm hàng đang chịu 10%, hiệu lực từ 01/07/2025 đến hết 31/12/2026, trừ các nhóm loại trừ ở Điều 1. Xe nâng là máy móc chương 84 nên chúng tôi cho rằng thuộc nhóm được giảm, và lô hàng đăng ký tờ khai từ 01/01/2027 phải tính lại theo mức do luật quy định lúc đó.
| Khoản | Cách tính | Ví dụ lô trị giá CIF 10.000 USD |
|---|---|---|
| Thuế nhập khẩu | Trị giá CIF x thuế suất | 0 USD (thuế suất 0%) |
| Thuế GTGT | (Trị giá CIF + thuế nhập khẩu) x thuế suất GTGT | 800 USD nếu 8%; 1.000 USD nếu 10% |
Con số trong bảng chỉ để minh họa cách tính, không phải báo giá hay dự toán chi phí. Cước vận chuyển, phí cảng và phí dịch vụ thay đổi theo từng thời điểm và từng đơn vị nên chúng tôi không nêu số.
3. Kiểm tra chất lượng khi nhập: đăng kiểm hay công bố hợp quy
Từ 01/07/2026, Thông tư 49/2026/TT-BXD (ban hành 30/06/2026) bãi bỏ Thông tư 12/2022/TT-BGTVT và Thông tư 62/2024/TT-BGTVT. Trong danh mục mới, mục “Xe nâng” của nhóm xe máy chuyên dùng chỉ ghi mã 8427.10.00 và 8427.20.00. Mã 8427.90.00 của xe nâng tay không có trong mục này.
Một danh mục khác cũng liên quan là Thông tư 16/2026/TT-BNV (ban hành 28/07/2026, thay Thông tư 01/2021/TT-BLĐTBXH). Mục “Xe nâng dùng động cơ có tải trọng nâng từ 1.000kg trở lên” ghi cả ba mã 8427.10.00, 8427.20.00 và 8427.90.00, áp dụng QCVN 25:2015/BLĐTBXH, hàng nhập khẩu phải công bố hợp quy trước khi lưu thông.
| Loại xe | Danh mục | Yêu cầu khi nhập |
|---|---|---|
| Xe nâng tay bơm tay, không động cơ | Không có tên trong mục xe nâng của Thông tư 49/2026; không dùng động cơ nên ngoài mục xe nâng của Thông tư 16/2026 | Theo câu chữ: không thuộc hai danh mục |
| Xe nâng tự hành 8427.10.00, 8427.20.00 | Phụ lục I Thông tư 49/2026/TT-BXD (xe máy chuyên dùng, QCVN 13:2024/BGTVT) | Chứng nhận chất lượng với hàng nhập khẩu theo Thông tư 54/2024/TT-BGTVT |
| Xe nâng dùng động cơ từ 1.000 kg | Thông tư 16/2026/TT-BNV, QCVN 25:2015/BLĐTBXH | Công bố hợp quy trước khi lưu thông |
| Xe pallet điện, stacker điện | Có động cơ nên có thể nằm trong cả hai | Hỏi cơ quan có thẩm quyền trước khi đặt hàng |
Về điều khoản chuyển tiếp, Điều 7 Thông tư 49/2026 cho phép lô hàng đã được cấp bản đăng ký kiểm tra chất lượng trước 01/07/2026 tiếp tục hoàn thành thủ tục theo quy định cũ, và lô đã đăng ký tờ khai hải quan trước ngày đó tiếp tục theo quy định tại thời điểm đăng ký tờ khai.
4. Hồ sơ hải quan hàng nhập khẩu
Hồ sơ hải quan hàng nhập khẩu hiện theo khoản 2 Điều 16 Thông tư 38/2015/TT-BTC, được sửa đổi bởi Thông tư 121/2025/TT-BTC (hiệu lực 01/02/2026). Với một lô xe nâng tay thông thường, các chứng từ thường dùng là:
- Tờ khai hải quan.
- Hóa đơn thương mại, khi người mua phải thanh toán cho người bán.
- Vận đơn hoặc chứng từ vận tải tương đương (đường biển, hàng không, đường sắt).
- Chứng từ chứng nhận xuất xứ, nếu muốn chứng minh hàng thuộc nước hưởng ưu đãi.
- Tờ khai trị giá, khi thuộc trường hợp phải khai theo Thông tư 39/2015/TT-BTC.
- Giấy tờ về kiểm tra chuyên ngành hoặc công bố hợp quy, nếu xe thuộc diện ở mục 3.
Catalogue, ảnh và mô tả cơ cấu nâng không nằm trong danh sách bắt buộc của Điều 16, nhưng là tài liệu kỹ thuật để hải quan phân loại theo Điều 26 Luật Hải quan, nên nên có sẵn khi tờ khai bị yêu cầu giải trình. Về thời hạn, Điều 25 Luật Hải quan cho nộp hồ sơ nhập khẩu trước ngày hàng đến cửa khẩu hoặc trong 30 ngày kể từ ngày hàng đến; Luật sửa đổi số 11/2026/QH16 (hiệu lực 01/03/2027) giữ nguyên mốc này.
Hàng nhập khẩu còn phải có nhãn gốc và khi lưu thông phải bổ sung nhãn phụ tiếng Việt ghi các nội dung bắt buộc theo Nghị định 43/2017/NĐ-CP, sửa đổi bởi Nghị định 111/2021/NĐ-CP.
5. Quy trình nhập khẩu từng bước
- Xác định mã HS và chế độ kiểm tra chất lượng của loại xe định nhập; nếu chưa chắc, xin xác định trước mã số.
- Ký hợp đồng và yêu cầu nhà cung cấp phát hành hóa đơn, phiếu đóng gói, chứng nhận xuất xứ có mô tả đúng cơ cấu nâng thủy lực, tải trọng và model.
- Khai tờ khai hải quan điện tử trong thời hạn của Điều 25; hệ thống phân luồng xanh, vàng hoặc đỏ để quyết định mức độ kiểm tra hồ sơ và hàng hóa.
- Nộp thuế nhập khẩu và thuế GTGT, nhận quyết định thông quan.
- Nếu xe thuộc diện có động cơ từ 1.000 kg, hoàn tất công bố hợp quy trước khi đưa ra thị trường.
- Dán nhãn phụ tiếng Việt trước khi bán hoặc đưa vào sử dụng.
6. Khai sai mã HS hoặc trị giá bị phạt thế nào
Từ 01/07/2026, mức phạt do Nghị định 169/2026/NĐ-CP quy định, thay Nghị định 128/2020/NĐ-CP. Khai sai tên hàng, mã số, thuế suất hay trị giá hải quan dẫn đến thiếu thuế rơi vào Điều 10. Người nộp thuế còn phải nộp đủ số thuế thiếu.
Hành vi trốn thuế xử lý theo Điều 15 của nghị định. Với mã 8427.90.00 thuế nhập khẩu ưu đãi đã là 0%, nên theo chúng tôi rủi ro thiếu thuế chủ yếu nằm ở thuế GTGT và trị giá hải quan khai thấp hơn thực tế.
7. Xe nâng tay đã qua sử dụng
Máy móc, thiết bị đã qua sử dụng chịu Thông tư 56/2026/TT-BKHCN của Bộ Khoa học và Công nghệ, ban hành và có hiệu lực từ 05/09/2026, tiếp nối Quyết định 18/2019/QĐ-TTg. Điều 6 yêu cầu tuổi thiết bị không quá 10 năm (một số lĩnh vực có mức riêng ở Phụ lục I) và sản xuất theo QCVN, hoặc theo TCVN, tiêu chuẩn của một nước G7 hay Hàn Quốc khi không có QCVN. Hồ sơ nhập khẩu phải kèm chứng thư giám định của tổ chức giám định được chỉ định.
Điều 4 chỉ cho phép nhập khẩu thiết bị đã qua sử dụng phục vụ trực tiếp hoạt động sản xuất của doanh nghiệp tại Việt Nam. Chúng tôi đọc là doanh nghiệp nhập để mua đi bán lại xe cũ sẽ khó đáp ứng điều kiện này, và nên hỏi cơ quan hải quan trước khi đặt hàng. Với xe mới 100%, các điều kiện trên không áp dụng.
ICD Việt Nam phân phối xe nâng tay Xilin, bảo hành 12 tháng. Tham khảo sản phẩm liên quan: Xe nâng tay thấp ICD BF-III 2,5 tấn. Ngoài bán xe, ICD Việt Nam còn nhận sửa chữa xe nâng, cho thuê xe nâng và hỗ trợ mua trả góp.
Câu hỏi thường gặp
1. Xe nâng tay nhập khẩu khai mã HS nào và thuế bao nhiêu?
Xe nâng tay thủy lực không động cơ khai mã 8427.90.00 theo Công văn 7095/TCHQ-GSQL. Thuế nhập khẩu ưu đãi 0% theo Nghị định 26/2023, thuế GTGT 8% đến hết 31/12/2026 theo Nghị định 174/2025.
2. Nhập xe nâng tay có phải đăng kiểm không?
Thông tư 12/2022/TT-BGTVT đã bị bãi bỏ từ 01/07/2026. Danh mục mới (Thông tư 49/2026/TT-BXD) chỉ ghi xe nâng mã 8427.10.00 và 8427.20.00, nên theo câu chữ xe bơm tay mã 8427.90.00 không thuộc diện. Xe có động cơ phải xem thêm Thông tư 16/2026/TT-BNV.
3. C/O form E có giúp giảm thuế xe nâng tay không?
Không giảm thêm, vì thuế nhập khẩu ưu đãi của mã 8427.90.00 đã là 0%. C/O vẫn nên có để chứng minh xuất xứ và tránh bị áp thuế suất thông thường.
4. Khai sai mã HS bị phạt bao nhiêu?
Theo Điều 10 Nghị định 169/2026/NĐ-CP: 10% số thuế khai thiếu nếu tự khai bổ sung muộn, 20% nếu hải quan phát hiện, và phải nộp đủ thuế thiếu. Chỉ xử phạt khi thuế chênh lệch từ 2.000.000 đồng mỗi tờ khai với tổ chức.
5. Nhập khẩu xe nâng tay cũ được không?
Xe đã qua sử dụng chịu Thông tư 56/2026/TT-BKHCN: tuổi không quá 10 năm, có chứng thư giám định, và chỉ nhập để phục vụ trực tiếp sản xuất của doanh nghiệp. Mua đi bán lại xe cũ khó đáp ứng điều kiện này theo cách đọc của chúng tôi.
Liên hệ tư vấn xe nâng tay
Hotline: 0983 797 186 | 090 345 9186 | 090 5859 186
Zalo: icdvietnam | Email: sales@icdvietnam.com.vn
Nguồn tham khảo
- Phân loại xe nâng tay thủy lực: Công văn 7095/TCHQ-GSQL ngày 21/12/2007 của Tổng cục Hải quan.
- Biểu thuế nhập khẩu ưu đãi: Nghị định 26/2023/NĐ-CP, Phụ lục II; thuế suất thông thường: Quyết định 15/2023/QĐ-TTg.
- Giảm thuế GTGT: Nghị định 174/2025/NĐ-CP, hiệu lực 01/07/2025 đến hết 31/12/2026.
- Danh mục xe máy chuyên dùng nhập khẩu, điều khoản chuyển tiếp: Thông tư 49/2026/TT-BXD (30/06/2026, hiệu lực 01/07/2026).
- Danh mục xe nâng dùng động cơ từ 1.000 kg, QCVN 25:2015/BLĐTBXH: Thông tư 16/2026/TT-BNV (28/07/2026).
- Hồ sơ hải quan hàng nhập khẩu từ 01/02/2026: Thông tư 121/2025/TT-BTC sửa đổi Thông tư 38/2015/TT-BTC.
- Hồ sơ, thời hạn nộp, phân loại, xác định trước mã số: Luật Hải quan 54/2014/QH13 (văn bản hợp nhất, Điều 24 đến 29); Luật sửa đổi số 11/2026/QH16.
- Xác định trước mã số: VNTR, Bộ Công Thương.
- Mức phạt khai sai: Nghị định 169/2026/NĐ-CP, Điều 10 (hiệu lực 01/07/2026).
- Hàng đã qua sử dụng: Thông tư 56/2026/TT-BKHCN, bài giải thích của Bộ Khoa học và Công nghệ (ban hành 05/09/2026).
- Nhãn hàng hóa: Nghị định 111/2021/NĐ-CP sửa đổi Nghị định 43/2017/NĐ-CP.