
Mục lục
- Nhập khẩu pallet nhựa cũ có cần giấy phép không?
- Mã HS và thuế nhập khẩu pallet nhựa cũ
- Pallet nhựa cũ có phải kiểm dịch thực vật không?
- 4 bước thủ tục hải quan nhập khẩu pallet nhựa cũ
- Hồ sơ cần chuẩn bị
- Thuế nhập khẩu pallet nhựa cũ bao nhiêu?
- Rủi ro khi tự làm thủ tục nhập khẩu hàng đã qua sử dụng
- Với doanh nghiệp lần đầu nhập khẩu: nên tự làm hay thuê dịch vụ?
- Câu hỏi thường gặp về nhập khẩu pallet nhựa cũ
- Nhập khẩu pallet nhựa cũ có cần giấy phép không?
- Mã HS pallet nhựa là gì?
- Thuế nhập khẩu pallet nhựa cũ bao nhiêu?
- Pallet nhựa thuế suất bao nhiêu?
- Pallet nhựa cũ có phải kiểm dịch thực vật không?
- Thời hạn mở tờ khai hải quan là bao lâu?
- Pallet nhựa cũ có bị coi là phế liệu không?
- Nhập khẩu pallet nhựa cũ mất bao lâu để thông quan?
- Có cách nào không phải tự nhập khẩu pallet nhựa cũ?
- Liên hệ tư vấn thủ tục nhập khẩu pallet nhựa cũ
- Nguồn tham khảo
- Sản phẩm và bài viết liên quan
Nội dung được ICD xem xét và cập nhật - Tuần 47/2026
Pallet nhựa cũ còn dùng được (kê hàng, chịu tải bình thường) được nhập khẩu như hàng hóa thông thường: không cần giấy phép, không phải kiểm dịch thực vật, khai mã HS 3923.90.90 với thuế nhập khẩu ưu đãi 15% (về 0% nếu có C/O ưu đãi hợp lệ), và nộp tờ khai trong 30 ngày kể từ ngày hàng đến cửa khẩu. Ngược lại, pallet vỡ nát chỉ còn giá trị tái chế bị coi là phế liệu nhựa và đi theo một thủ tục khác hẳn.
Điểm dễ sai nhất không nằm ở tờ khai mà ở hai chỗ: khai đúng nhóm 3923 (nếu bị áp sang nhóm 3926, hàng đã qua sử dụng rơi vào danh mục cấm nhập khẩu) và chứng minh được lô hàng còn công năng chứ không phải phế liệu. Phần dưới đây đi lần lượt qua từng điểm, kèm văn bản gốc để bạn tự đối chiếu với cán bộ hải quan hoặc đại lý khai báo.
Nhập khẩu pallet nhựa cũ có cần giấy phép không?
Không, với điều kiện pallet còn công năng sử dụng. Pallet nhựa đã qua sử dụng không thuộc danh mục hàng cấm nhập khẩu, cũng không thuộc danh mục nhập khẩu phải có giấy phép theo Nghị định 69/2018/NĐ-CP hướng dẫn Luật Quản lý ngoại thương. Doanh nghiệp làm thủ tục tại chi cục hải quan quản lý cửa khẩu hoặc nơi tập kết hàng, giống như nhập một lô hàng mới. Phần nền tảng của chủ đề này nằm trong bài tiêu chuẩn ISO cho pallet xuất khẩu.
Ranh giới cần nắm là giữa pallet cũ và phế liệu. Pallet còn nguyên kết cấu, xe nâng lùa vào được, kê hàng được là hàng hóa đã qua sử dụng. Pallet vỡ, nát, chỉ để nghiền làm nguyên liệu là phế liệu và mẩu vụn plastic (nhóm 3915). Loại này chỉ được nhập nếu thuộc Danh mục phế liệu được phép nhập khẩu ban hành kèm Quyết định 13/2023/QĐ-TTg, và người nhập phải có giấy phép môi trường theo Luật Bảo vệ môi trường cùng Nghị định 08/2022/NĐ-CP. Cơ quan quản lý hiện là Bộ Nông nghiệp và Môi trường.
- Pallet cũ còn kê hàng, chịu tải được: làm thủ tục như hàng thông thường, không cần giấy phép.
- Pallet vỡ nát chỉ để tái chế: là phế liệu nhựa, cần giấy phép môi trường và phải thuộc danh mục phế liệu được phép nhập.

Vì vậy, trước khi ký hợp đồng, hãy yêu cầu bên bán gửi ảnh và video thực tế của lô hàng, chụp cả mặt dưới và chân pallet. Bộ ảnh này cũng là chứng cứ khi tờ khai bị kiểm tra thực tế.
Pallet nhựa cũ có nằm trong danh mục hàng đã qua sử dụng cấm nhập khẩu không?
Không. Danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu hiện hành nằm ở Thông tư 08/2023/TT-BCT của Bộ Công Thương (hiệu lực từ 16/5/2023). Ở chương 39, danh mục chỉ có năm nhóm sau, không có nhóm 3923 của sản phẩm plastic dùng vận chuyển, đóng gói hàng hóa:
- 3918: tấm trải sàn, tấm phủ tường, phủ trần bằng plastic.
- 3922: bồn tắm, chậu rửa và thiết bị vệ sinh bằng plastic.
- 3924: bộ đồ ăn, đồ dùng nhà bếp và sản phẩm gia dụng bằng plastic.
- 3925: đồ vật bằng plastic dùng trong xây lắp.
- 3926: các sản phẩm khác bằng plastic, trừ một số mặt hàng được loại trừ.
Nguyên tắc của danh mục là liệt kê đến mã 4 số thì mọi mã 8 số trong nhóm đó đều bị cấm ở dạng đã qua sử dụng. Đó là lý do mã HS quyết định luôn việc lô hàng có được nhập hay không: cùng là pallet cũ, khai vào 3923 thì nhập bình thường, bị áp sang 3926 thì thành hàng cấm.

Mã HS và thuế nhập khẩu pallet nhựa cũ
Pallet nhựa, cả mới lẫn cũ, thường khai mã 3923.90.90, thuộc nhóm 39.23 (sản phẩm dùng trong vận chuyển hoặc đóng gói hàng hóa, bằng plastic). Trong Biểu thuế nhập khẩu ưu đãi ban hành kèm Nghị định 26/2023/NĐ-CP, phân nhóm 3923.90 chỉ có hai dòng 8 số: 3923.90.10 là tuýp đựng kem đánh răng (10%), còn 3923.90.90 là loại khác, thuế suất ưu đãi 15%. Không có dòng 3923.90.19 hay 3923.90.99, nên tờ khai hay hợp đồng ghi các mã này là sai mã. Một góc nhìn khác nằm trong bài mã HS của pallet nhựa.
Thùng pallet có thành quây kín (pallet box) có thể được xem xét ở phân nhóm 3923.10 (hộp, hòm, thùng thưa và các sản phẩm tương tự), tùy cấu tạo thực tế. Khi chưa chắc, doanh nghiệp có thể đề nghị cơ quan hải quan xác định trước mã số theo Điều 28 Luật Hải quan, gửi kèm catalogue, ảnh và thông số của lô hàng. Kết quả xác định trước là căn cứ để khai thống nhất cho các lô sau.
| Khoản mục | Thông tin đối chiếu ngày 15/10/2026 |
|---|---|
| Mã HS | 3923.90.90 (sản phẩm plastic dùng vận chuyển, đóng gói hàng hóa, loại khác) |
| Thuế nhập khẩu ưu đãi (MFN) | 15% theo Nghị định 26/2023/NĐ-CP; các nghị định sửa đổi 144/2024, 73/2025 và 199/2025 không thay đổi mã này |
| Thuế ưu đãi đặc biệt | Có thể về 0% nếu có C/O hợp lệ theo hiệp định thương mại tự do phù hợp với nước xuất xứ (ví dụ mẫu E, mẫu D) |
| Thuế GTGT | Tính trên trị giá tính thuế cộng thuế nhập khẩu, theo Luật Thuế GTGT số 48/2024/QH15 |
| Giấy phép, kiểm dịch | Không yêu cầu nếu hàng còn công năng sử dụng |
Thuế suất ưu đãi đặc biệt khác nhau theo từng hiệp định và nước xuất xứ, và Biểu thuế có thể được sửa đổi. Trước khi mở tờ khai, hãy tra lại mã 3923.90.90 trên Biểu thuế hiện hành của Cục Hải quan.
Pallet nhựa cũ có phải kiểm dịch thực vật không?
Không. Danh mục vật thể thuộc diện kiểm dịch thực vật hiện hành tại Thông tư 14/2024/TT-BNNPTNT (hiệu lực từ 15/12/2024) liệt kê gỗ tròn, gỗ xẻ, pallet gỗ, mùn cưa và các sản phẩm thực vật khác, không có pallet nhựa. Đây là khác biệt lớn so với nhập pallet gỗ cũ, vốn phải đăng ký kiểm dịch hoặc có dấu xử lý theo tiêu chuẩn ISPM 15.
Cần để ý một trường hợp: nếu lô pallet nhựa được chèn, kê bằng gỗ trong container, phần gỗ đóng gói đó vẫn chịu quy định về vật liệu đóng gói bằng gỗ. Cách đơn giản nhất là yêu cầu bên bán không dùng gỗ chèn, hoặc chỉ dùng gỗ đã xử lý và đóng dấu ISPM 15.
4 bước thủ tục hải quan nhập khẩu pallet nhựa cũ
Quy trình nhập khẩu pallet nhựa cũ theo đường chính ngạch gồm 4 bước, áp dụng cho cả đường biển, đường bộ và hàng không:
- Bước 1, khai tờ khai hải quan điện tử: doanh nghiệp hoặc đại lý hải quan khai trên hệ thống VNACCS/VCIS với mã HS, trị giá, số lượng và tình trạng hàng.
- Bước 2, phân luồng: hệ thống xếp tờ khai vào luồng xanh (thông quan ngay), luồng vàng (kiểm tra hồ sơ) hoặc luồng đỏ (kiểm tra thực tế hàng).
- Bước 3, nộp thuế nhập khẩu và GTGT: nộp theo thông báo của hệ thống, qua ngân hàng phối hợp thu hoặc nộp điện tử.
- Bước 4, thông quan và nhận hàng: sau khi hoàn tất nghĩa vụ thuế và kiểm tra (nếu có), doanh nghiệp lấy hàng tại cảng hoặc kho bãi.
Hàng đã qua sử dụng dễ vào luồng vàng hoặc đỏ hơn hàng mới, vì hải quan cần xác minh tình trạng thực tế và loại trừ khả năng phế liệu trá hình. Bộ ảnh chụp lô hàng trước khi đóng container giúp rút ngắn khâu này.
Về thời hạn, Điều 25 Luật Hải quan (văn bản hợp nhất 95/VBHN-VPQH năm 2025) quy định hồ sơ hàng nhập khẩu nộp trước ngày hàng đến cửa khẩu hoặc trong 30 ngày kể từ ngày hàng đến. Luật sửa đổi, bổ sung Luật Hải quan số 11/2026/QH16, có hiệu lực từ 1/3/2027, viết lại Điều 25 nhưng vẫn giữ mốc 30 ngày này. Nộp quá hạn bị xử phạt theo Nghị định 128/2020/NĐ-CP.
Hồ sơ cần chuẩn bị
Bộ chứng từ nhập pallet nhựa cũ giống hàng mới, chỉ khác ở chỗ mọi mô tả hàng phải ghi rõ tình trạng đã qua sử dụng (used) để khớp với thực tế khi kiểm hóa: Muốn đi sâu hơn, mời xem kích thước pallet nhựa.
- Tờ khai hải quan điện tử trên hệ thống VNACCS.
- Hóa đơn thương mại ghi rõ số lượng, đơn giá và tình trạng used.
- Vận đơn đường biển hoặc vận đơn hàng không.
- Phiếu đóng gói ghi số kiện, trọng lượng, kích thước.
- Giấy chứng nhận xuất xứ C/O nếu muốn hưởng thuế ưu đãi đặc biệt.
- Hợp đồng mua bán, để chứng minh đây là giao dịch thương mại chứ không phải phế liệu hay hàng cho tặng.
Sáu chứng từ phải thống nhất với nhau về số lượng, tình trạng và mô tả. Chỉ một chỗ lệch, chẳng hạn hóa đơn ghi used còn phiếu đóng gói ghi new, cũng đủ để tờ khai bị yêu cầu giải trình.
Thuế nhập khẩu pallet nhựa cũ bao nhiêu?
Số thuế gồm hai phần: thuế nhập khẩu bằng trị giá tính thuế nhân thuế suất của mã HS, và thuế GTGT tính trên trị giá tính thuế cộng thuế nhập khẩu. Trị giá tính thuế thường là giá CIF, tức đã gồm giá hàng, cước vận chuyển và bảo hiểm tới cửa khẩu nhập, không phải giá của pallet khi còn mới.
Ví dụ minh họa: lô pallet có trị giá CIF 100 triệu đồng, không có C/O, thì thuế nhập khẩu là 15 triệu đồng. Giá tính thuế GTGT khi đó là 115 triệu đồng; với thuế suất GTGT 10% (mức áp dụng từ 01/01/2027), số thuế GTGT là 11,5 triệu đồng. Nếu có C/O hợp lệ đưa thuế nhập khẩu về 0%, giá tính thuế GTGT chỉ còn 100 triệu đồng. Con số là giả định để thấy cách tính, thuế suất GTGT thực tế phải đối chiếu chính sách tại thời điểm nhập.
Với hàng cũ, hải quan có quyền tham vấn giá nếu trị giá khai báo thấp bất thường so với dữ liệu tham chiếu. Ngoài thuế, hãy tính thêm phí lưu container, lưu bãi nếu hồ sơ bị giữ lại, và phí giám định nếu hải quan yêu cầu xác định tình trạng hàng để loại trừ phế liệu.
Pallet nhựa thuế suất bao nhiêu khi tính cả thuế GTGT?
Pallet nhựa nhập khẩu khai mã 3923.90.90 chịu thuế nhập khẩu ưu đãi 15% và thuế GTGT 8% nếu nhập trong thời gian từ 01/7/2025 đến hết 31/12/2026. Từ 01/01/2027, thuế GTGT trở lại mức 10% nếu Nhà nước không ban hành chính sách giảm thuế mới. Các mức này được đối chiếu ngày 24/10/2026.
Mức 10% là thuế suất thông thường theo khoản 3 Điều 9 Luật Thuế GTGT số 48/2024/QH15, áp cho hàng hóa không thuộc nhóm 0% hay 5%, và pallet nhựa không có tên trong hai nhóm đó. Nghị quyết 204/2025/QH15 cùng Nghị định 174/2025/NĐ-CP giảm 2 điểm phần trăm cho hàng đang chịu 10%, trừ viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than) và hàng chịu thuế tiêu thụ đặc biệt (trừ xăng). Sản phẩm bằng plastic không thuộc các nhóm loại trừ này, và mức giảm áp dụng thống nhất ở khâu nhập khẩu lẫn khâu bán trong nước. Bảng dưới so hai cách có pallet: tự nhập khẩu và mua trong nước.
| Khoản thuế | Nhập khẩu pallet nhựa | Mua pallet nhựa trong nước |
|---|---|---|
| Thuế nhập khẩu | Mã 3923.90.90: 15% (ưu đãi MFN); có thể về 0% nếu có C/O hợp lệ theo hiệp định thương mại tự do | Không phát sinh |
| Thuế GTGT đến hết 31/12/2026 | 8%, tính trên trị giá tính thuế cộng thuế nhập khẩu, nộp khi làm thủ tục hải quan | 8% trên giá bán, ghi trên hóa đơn của bên bán tính thuế theo phương pháp khấu trừ |
| Thuế GTGT từ 01/01/2027 | 10%, nếu không có chính sách giảm thuế mới | 10%, nếu không có chính sách giảm thuế mới |
| Chứng từ thuế | Tờ khai hải quan, chứng từ nộp thuế | Hóa đơn GTGT |
Áp mức 8% vào ví dụ ở đầu mục này, lô pallet trị giá CIF 100 triệu đồng không có C/O sẽ nộp 15 triệu đồng thuế nhập khẩu và 9,2 triệu đồng thuế GTGT, tức 8% của 115 triệu đồng.
Rủi ro khi tự làm thủ tục nhập khẩu hàng đã qua sử dụng
Hàng đã qua sử dụng bị kiểm tra kỹ hơn hàng mới, và bốn tình huống sau là chỗ doanh nghiệp nhập lần đầu hay gặp:
- Bị xếp nhầm sang phế liệu khi lô có nhiều pallet nứt, vỡ góc, biến dạng, dẫn tới giám định và lưu bãi kéo dài.
- Bị tham vấn giá khi trị giá khai báo thấp hơn nhiều so với giá tham chiếu, phải bổ sung chứng từ giao dịch thực.
- Thiếu chứng từ chứng minh nguồn gốc khi hợp đồng mua bán sơ sài, nhất là với lô số lượng lớn.
- Nộp tờ khai quá 30 ngày kể từ ngày hàng đến cửa khẩu, vừa bị phạt vừa phát sinh phí lưu container theo ngày.

Với lô đầu tiên hoặc khi chưa có người phụ trách xuất nhập khẩu, nên làm qua đại lý hải quan có kinh nghiệm với hàng đã qua sử dụng. Phí thuê khai báo thường nhỏ so với thiệt hại khi tờ khai bị treo, hàng nằm bãi nhiều ngày hoặc bị phạt do khai sai mã HS và tình trạng hàng.
Với doanh nghiệp lần đầu nhập khẩu: nên tự làm hay thuê dịch vụ?
Phần khó thường không nằm ở việc điền tờ khai mà ở khâu xác định đúng mã HS, chuẩn bị hồ sơ chứng minh tình trạng hàng và xử lý khi tờ khai vào luồng vàng hoặc đỏ. Bảng dưới gợi ý theo từng tình huống:
| Tình huống | Tự khai báo | Thuê đại lý hải quan |
|---|---|---|
| Đã từng nhập cùng mặt hàng, có người phụ trách xuất nhập khẩu | Phù hợp | Không bắt buộc |
| Lô đầu tiên, chưa thống nhất mã HS | Rủi ro cao | Nên thuê |
| Lô lớn, giá khai báo thấp hơn giá tham chiếu | Dễ bị tham vấn giá | Nên thuê, chuẩn bị chứng từ giá |
| Lô có tỷ lệ pallet hư hỏng cao | Có thể bị giám định | Nên thuê, cân nhắc phân loại trước khi xuất |
Nếu chỉ cần vài chục đến vài trăm chiếc, hãy so thêm phương án mua pallet nhựa cũ trong nước. Tổng chi phí nhập khẩu gồm cước, thuế, phí khai báo và rủi ro lưu bãi, nên lô nhỏ thường không còn rẻ hơn hàng có sẵn trong nước.
Câu hỏi thường gặp về nhập khẩu pallet nhựa cũ
Nhập khẩu pallet nhựa cũ có cần giấy phép không?
Không, nếu pallet còn công năng sử dụng. Pallet nhựa đã qua sử dụng không thuộc danh mục cấm hay nhập khẩu có điều kiện theo Nghị định 69/2018/NĐ-CP. Chỉ khi lô hàng bị xác định là phế liệu nhựa (vỡ nát, chỉ để tái chế) mới phải có giấy phép môi trường và thuộc danh mục phế liệu được phép nhập.
Mã HS pallet nhựa là gì?
Thường là 3923.90.90, sản phẩm bằng plastic dùng vận chuyển, đóng gói hàng hóa, loại khác. Phân nhóm 3923.90 chỉ có hai dòng là 3923.90.10 (tuýp kem đánh răng) và 3923.90.90, không có mã 3923.90.19 hay 3923.90.99. Khi chưa chắc, có thể đề nghị hải quan xác định trước mã số.
Thuế nhập khẩu pallet nhựa cũ bao nhiêu?
Thuế nhập khẩu ưu đãi của mã 3923.90.90 là 15% theo Nghị định 26/2023/NĐ-CP, có thể về 0% nếu có C/O hợp lệ theo hiệp định thương mại tự do. Thuế GTGT tính trên trị giá tính thuế cộng thuế nhập khẩu.
Pallet nhựa thuế suất bao nhiêu?
Pallet nhựa nhập khẩu mã 3923.90.90 chịu thuế nhập khẩu ưu đãi 15%, có thể về 0% nếu có C/O hợp lệ. Thuế GTGT là 8% từ 01/7/2025 đến hết 31/12/2026 theo Nghị định 174/2025/NĐ-CP, sau đó trở lại 10% theo Luật Thuế GTGT số 48/2024/QH15 nếu không có chính sách giảm mới. Mua pallet nhựa trong nước thì chỉ chịu thuế GTGT trên hóa đơn.
Pallet nhựa cũ có phải kiểm dịch thực vật không?
Không. Thông tư 14/2024/TT-BNNPTNT chỉ đưa pallet gỗ vào danh mục vật thể phải kiểm dịch, không có pallet nhựa. Nếu lô hàng có gỗ chèn lót, phần gỗ đó nên là gỗ đã xử lý và đóng dấu ISPM 15.
Thời hạn mở tờ khai hải quan là bao lâu?
Trong 30 ngày kể từ ngày hàng đến cửa khẩu, theo Điều 25 Luật Hải quan. Mốc này được giữ nguyên trong Luật sửa đổi số 11/2026/QH16 có hiệu lực từ 1/3/2027. Quá hạn bị xử phạt và phát sinh phí lưu container, lưu bãi.
Pallet nhựa cũ có bị coi là phế liệu không?
Không, nếu pallet còn nguyên kết cấu và kê hàng, chịu tải bình thường. Lô hàng vỡ nát, không còn dùng đúng mục đích mới bị xếp vào phế liệu nhựa nhóm 3915 và áp quy định nhập khẩu phế liệu.
Nhập khẩu pallet nhựa cũ mất bao lâu để thông quan?
Luồng xanh có thể thông quan trong ngày làm việc. Luồng vàng và đỏ, thường gặp hơn với hàng đã qua sử dụng, mất thêm thời gian kiểm tra hồ sơ hoặc kiểm hóa tùy chi cục hải quan. Nên hỏi đại lý khai báo về tiến độ thực tế theo từng lô.
Có cách nào không phải tự nhập khẩu pallet nhựa cũ?
Có. Doanh nghiệp có thể mua pallet nhựa cũ có sẵn trong nước, khi đó không phải làm thủ tục hải quan. ICD Việt Nam bán pallet nhựa cũ đã phân loại theo mẫu và tình trạng, có hóa đơn VAT.
Liên hệ tư vấn thủ tục nhập khẩu pallet nhựa cũ
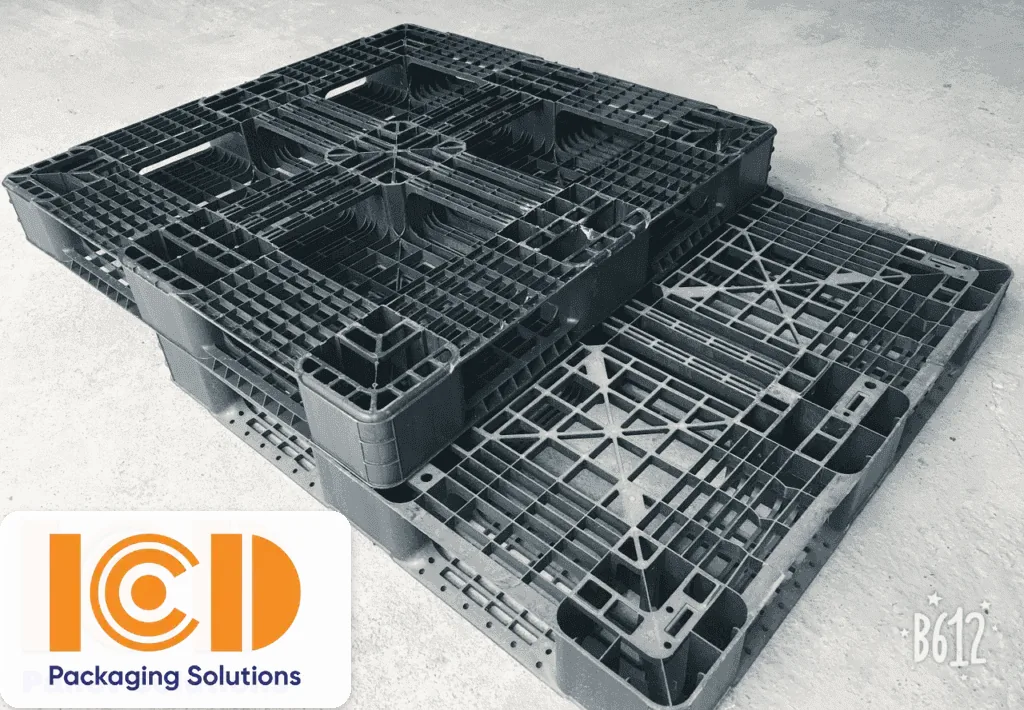
Nếu bạn đang cân nhắc giữa tự nhập khẩu và mua trong nước, ICD Việt Nam có sẵn pallet nhựa cũ đã kiểm tra, phân loại, giao từ xưởng tới kho của khách, không phải lo thủ tục hải quan. Gửi cho chúng tôi kích thước, số lượng, tải trọng và cách nâng hạ để được tư vấn mẫu và báo giá.
- Hotline: 0983 797 186 / 090 345 9186 / 090 5859 186
- Email: sales@icdvietnam.com.vn
- Zalo: Chat Zalo ngay
Nguồn tham khảo
- Văn bản hợp nhất 95/VBHN-VPQH năm 2025 Luật Hải quan, Công báo Chính phủ
- Luật sửa đổi, bổ sung Luật Hải quan số 11/2026/QH16: hồ sơ và thời hạn nộp hồ sơ hải quan, Cổng thông tin Chính phủ
- Nghị định 128/2020/NĐ-CP xử phạt vi phạm hành chính trong lĩnh vực hải quan
- Biểu thuế nhập khẩu ưu đãi nhóm 39.23 theo Nghị định 26/2023/NĐ-CP, Thư viện Pháp luật
- Thông tư 08/2023/TT-BCT, danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu
- Quyết định 13/2023/QĐ-TTg, danh mục phế liệu được phép nhập khẩu, Cục Môi trường
- Thông tư 14/2024/TT-BNNPTNT, danh mục vật thể thuộc diện kiểm dịch thực vật, Cục Bảo vệ thực vật
- Nghị định 69/2018/NĐ-CP hướng dẫn Luật Quản lý ngoại thương; Nghị định 08/2022/NĐ-CP hướng dẫn Luật Bảo vệ môi trường.
- Luật Thuế giá trị gia tăng số 48/2024/QH15, giá tính thuế GTGT đối với hàng nhập khẩu.
- Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP ngày 30/6/2025 về giảm thuế GTGT từ 10% xuống 8%, áp dụng từ 01/7/2025 đến hết 31/12/2026; khoản 3 Điều 9 Luật Thuế GTGT số 48/2024/QH15 về thuế suất 10%.