
Mục lục
- Mã HS Code thùng nhựa theo từng loại
- Thuế nhập khẩu thùng nhựa
- Thùng nhựa nào không thuộc nhóm 3923?
- Cách tra cứu HS Code thùng nhựa chính xác
- Lưu ý khi xuất nhập khẩu thùng nhựa
- Câu hỏi thường gặp
- Thùng nhựa tiếng Anh gọi là gì khi khai hải quan?
- HS Code thùng nhựa đặc và sọt nhựa hở có giống nhau không?
- Thùng nhựa xuất khẩu có phải đóng thuế xuất khẩu không?
- HS code thùng rác nhựa là gì?
- HS code nắp thùng nhựa bán rời là gì?
- Nhập thùng nhựa từ Trung Quốc chịu thuế bao nhiêu?
- Khay đựng tấm bán dẫn (wafer) có khai chung mã với thùng nhựa không?
- Kết quả xác định trước mã số có hiệu lực bao lâu?
- Kết luận
- Liên hệ tư vấn thùng nhựa
- Nguồn tham khảo
Nội dung được ICD xem xét và cập nhật - Tuần 47/2026
Thùng nhựa, sọt nhựa và khay nhựa dùng để chứa, luân chuyển hàng hóa khai mã HS 3923.10.90, thuế nhập khẩu ưu đãi (MFN) 10% theo Nghị định 26/2023/NĐ-CP, về 0% khi có C/O hợp lệ theo ATIGA, ACFTA, VKFTA, CPTPP hoặc EVFTA. Nắp bán rời khai 3923.50.00 (MFN 10%); các vật chứa vận chuyển khác của nhóm 39.23 như pallet nhựa rơi vào 3923.90.90 (MFN 15%). Thuế GTGT khâu nhập khẩu đang là 8% đến hết 31/12/2026.
Tôi là Lê Văn Thăng, làm ở ICD Việt Nam từ năm 2011. Khách nhập khẩu hay hỏi tôi một câu rất ngắn: thùng nhựa khai mã gì, đóng thuế bao nhiêu. Câu trả lời ngắn là 3923.10.90, nhưng chỉ đúng khi thùng thật sự dùng để chứa, vận chuyển hàng. Với doanh nghiệp xuất nhập khẩu thùng nhựa công nghiệp, khai đúng mã quyết định mức thuế phải nộp, chứng từ cần chuẩn bị và quy định kiểm tra chuyên ngành; khai sai có thể bị truy thu thuế và xử phạt vi phạm hành chính.
HS Code (Harmonized System Code) là dãy số phân loại hàng hóa dùng chung trong thương mại quốc tế. Bài này đi qua mã của từng loại thùng, mức thuế theo từng hiệp định, một ví dụ tính thuế, ranh giới với nhóm 39.24 và 39.25, rồi cách tra cứu và xin xác định trước mã số. Mọi mức thuế được đối chiếu với văn bản còn hiệu lực đến ngày 16/10/2026.
Mã HS Code thùng nhựa theo từng loại
Phần lớn thùng nhựa công nghiệp khai mã 3923.10.90; nắp bán rời dùng 3923.50.00, còn vật chứa vận chuyển không có dạng hộp, hòm, thùng thưa, chai lọ hay nắp thì rơi vào 3923.90.90.
Thùng nhựa thuộc Chương 39 (plastic và các sản phẩm bằng plastic), nhóm 39.23 “Các sản phẩm dùng trong vận chuyển hoặc đóng gói hàng hóa, bằng plastic; nút, nắp, mũ van và các loại nút đậy khác”. Mỗi phân nhóm 6 số được chia tiếp thành dòng 8 số trong Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam ban hành kèm Thông tư 31/2022/TT-BTC, và mức thuế ưu đãi của từng dòng nằm ở Phụ lục II Nghị định 26/2023/NĐ-CP. Bảng dưới gom các dòng hay gặp với sản phẩm nhựa đóng gói:
| Mã 8 số | Mô tả trong biểu thuế | Thuế MFN | Sản phẩm thường gặp |
|---|---|---|---|
| 3923.10.10 | Hộp đựng phim, băng từ và đĩa quang | 12% | Hộp đĩa, hộp băng |
| 3923.10.20 | Loại khác, có hình dạng đặc biệt hoặc thích hợp để vận chuyển, đóng gói tấm bán dẫn mỏng, màn hoặc lưới quang | 10% | Hộp, khay wafer ngành bán dẫn |
| 3923.10.90 | Hộp, hòm, thùng thưa và các loại tương tự, loại khác | 10% | Thùng nhựa đặc (sóng bít), sọt hở, Thùng nhựa có nắp, khay linh kiện, thùng gấp |
| 3923.30.90 | Bình, chai, lọ, bình thót cổ và các sản phẩm tương tự, loại khác | 15% | Can nhựa, bình chứa |
| 3923.50.00 | Nút, nắp, mũ van và các nút đậy khác | 10% | Nắp thùng, nắp phuy bán rời |
| 3923.90.90 | Loại khác (phân nhóm 3923.90 chỉ gồm 3923.90.10 tuýp kem đánh răng và 3923.90.90) | 15% | Pallet nhựa và vật chứa vận chuyển khác |
Nhóm 39.23 không có dòng 3923.90.19, 3923.90.99 hay 3923.50.90. Khai một mã không tồn tại trong danh mục sẽ bị hệ thống VNACCS trả lỗi ngay khi truyền tờ khai. Lưu ý 6 số đầu là mã quốc tế theo Công ước HS của WCO, 2 số cuối là mức chi tiết của ASEAN và Việt Nam, nên mã 8 số khai ở Việt Nam có thể khác mã nhà cung cấp nước ngoài ghi trên hóa đơn.
Thùng đặc, sọt hở, thùng có nắp và khay linh kiện
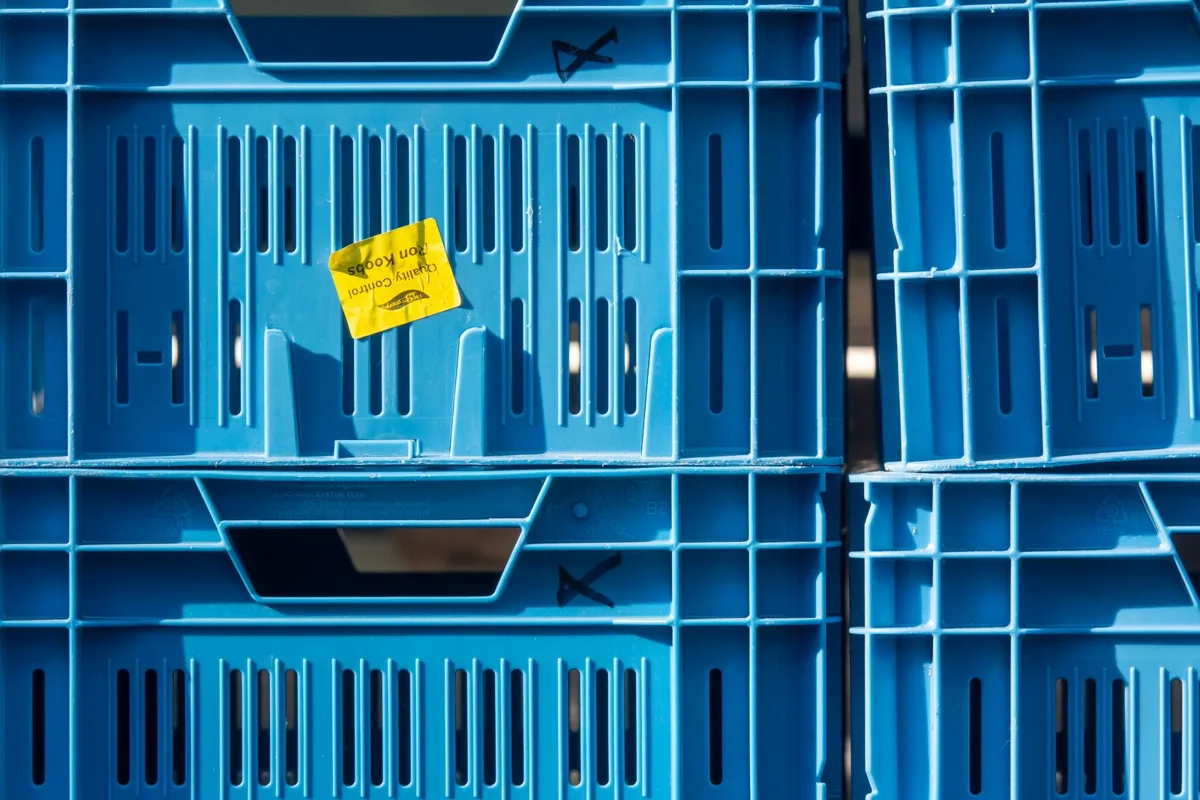
Thùng sóng bít, sọt hở, thùng có nắp, thùng gấp và khay vát đầu đều là “hộp, hòm, thùng thưa” dùng để chứa, luân chuyển hàng, nên cùng khai 3923.10.90. Kín hay hở, có nắp hay không, PP hay HDPE đều không làm đổi mã. Ngoại lệ đáng nhớ là khay, hộp có hình dạng riêng để đóng gói tấm bán dẫn mỏng (wafer): dòng 3923.10.20, cũng MFN 10%. Khay linh kiện điện tử thông thường, kể cả loại chống tĩnh điện, không mặc nhiên thuộc dòng này nếu không được thiết kế riêng cho wafer.
Phuy nhựa, bồn IBC và pallet nhựa
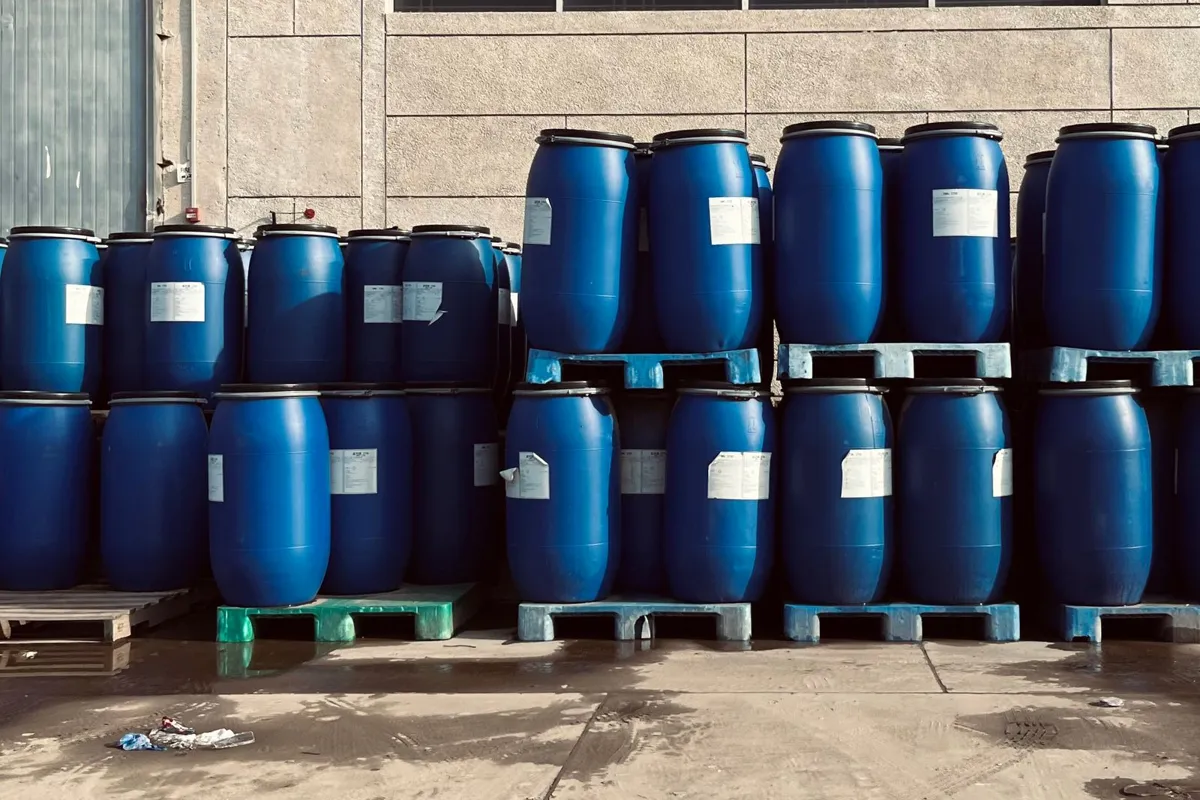
Phuy, bồn IBC và pallet không có dạng hộp, hòm hay thùng thưa nên không khai 3923.10. Pallet nhựa là vật dùng để vận chuyển hàng nhưng không thuộc phân nhóm hộp, túi, chai lọ, suốt chỉ hay nắp, nên rơi vào dòng còn lại 3923.90.90 với MFN 15%. Phuy thì tùy kiểu: phuy nắp kín, miệng rót nhỏ có hình dạng gần với bình chứa, cần đối chiếu với phân nhóm 3923.30 (bình, chai, lọ, bình thót cổ); phuy mở nắp toàn phần thì xét theo phân nhóm khác. Hai hướng có thể dẫn tới hai mã khác nhau, nên mã khai phải thống nhất giữa các lô.
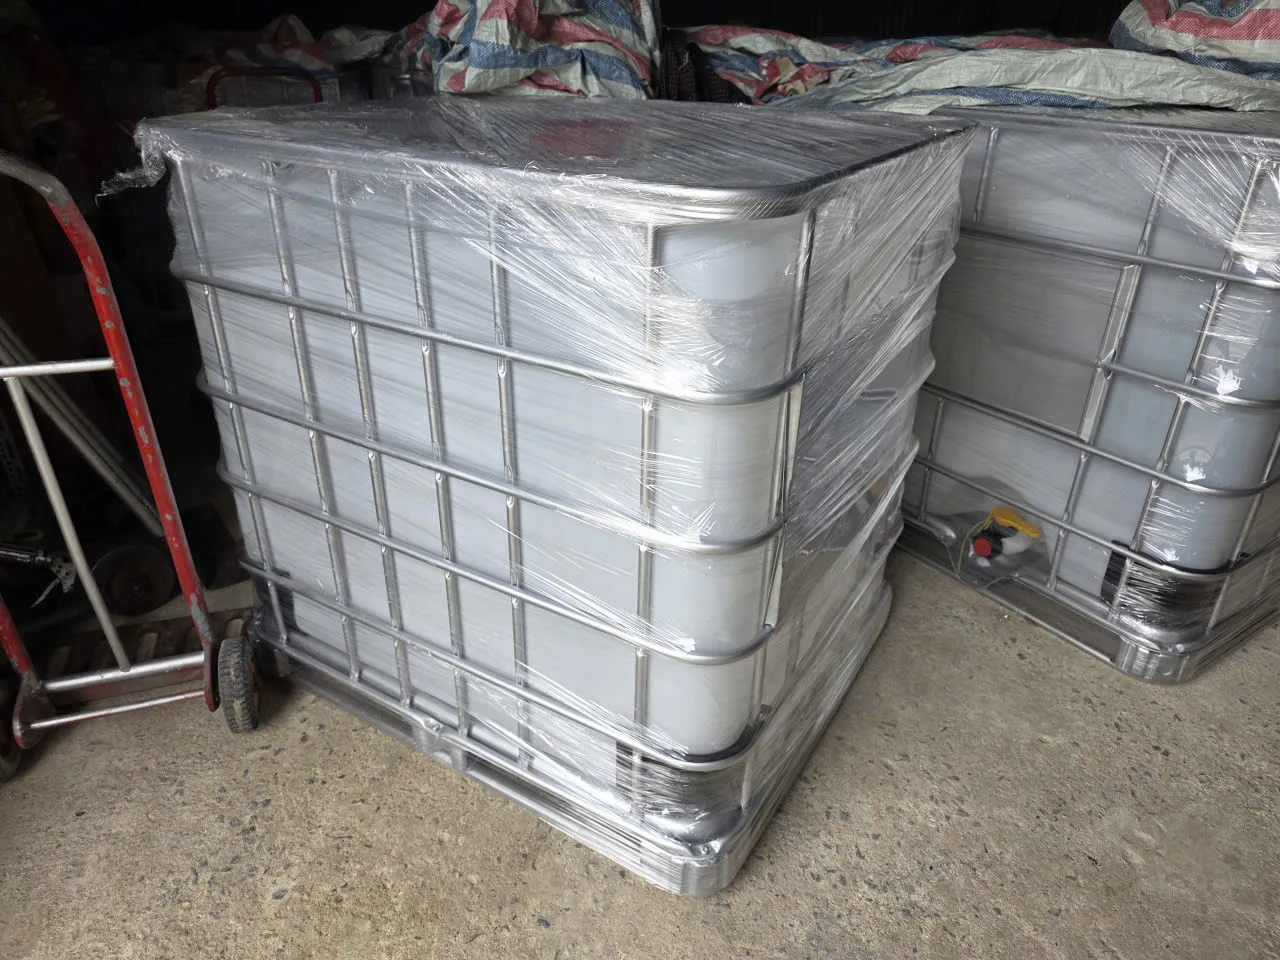
Bồn IBC 1.000 lít gồm bình HDPE đặt trong lồng thép mạ, đáy là pallet thép hoặc nhựa. Hàng gồm nhiều vật liệu được phân loại theo các quy tắc tổng quát giải thích phân loại (Phụ lục II Thông tư 31/2022/TT-BTC), trong đó có quy tắc xét vật liệu tạo nên đặc trưng cơ bản. Tôi chưa thấy văn bản phân loại công khai nào của cơ quan hải quan cho riêng bồn IBC, nên không ghi một mã cố định ở đây; với mặt hàng này, cách an toàn là gửi hồ sơ xin xác định trước mã số như hướng dẫn ở phần tra cứu.
Thuế nhập khẩu thùng nhựa
Thùng nhựa mã 3923.10.90 chịu thuế nhập khẩu MFN 10%, về 0% nếu có C/O hợp lệ theo phần lớn các FTA; pallet và vật chứa mã 3923.90.90 chịu MFN 15%. Hàng không đủ điều kiện hưởng MFN hay ưu đãi đặc biệt áp thuế suất thông thường bằng 150% mức MFN theo Quyết định 15/2023/QĐ-TTg, tức 15% và 22,5%.
Mức thuế ưu đãi đặc biệt nằm trong các nghị định biểu thuế giai đoạn 2022-2027: Nghị định 126/2022/NĐ-CP (ATIGA), 118/2022/NĐ-CP (ACFTA), 115/2022/NĐ-CP (CPTPP), 116/2022/NĐ-CP (EVFTA). Bảng dưới là mức áp dụng năm 2026 cho hai mã hay gặp:
| Loại thuế | HS 3923.10.90 | HS 3923.90.90 | Điều kiện |
|---|---|---|---|
| Thuế MFN (ưu đãi) | 10% | 15% | Hàng từ nước có thỏa thuận đối xử tối huệ quốc với Việt Nam |
| Thuế thông thường | 15% | 22,5% | Không đủ điều kiện MFN hay ưu đãi đặc biệt |
| ATIGA (ASEAN) | 0% | 0% | C/O mẫu D hợp lệ |
| ACFTA (ASEAN - Trung Quốc) | 0% | 0% | C/O mẫu E; một số nước ASEAN bị loại trừ theo từng dòng |
| VKFTA (Hàn Quốc) | 0% | 0% | C/O mẫu VK |
| CPTPP | 0% | 0% | C/O hoặc tự chứng nhận theo CPTPP |
| EVFTA (EU) | 0% | 0% | EUR.1 hoặc tự chứng nhận xuất xứ |
| Thuế GTGT | 8% | 8% | Đến 31/12/2026, nếu không thuộc danh mục loại trừ |
Không phải hiệp định nào cũng về 0% cho cả hai mã. Năm 2026, mã 3923.90.90 theo RCEP, AHKFTA (ASEAN - Hồng Kông) và AIFTA (ASEAN - Ấn Độ) vẫn còn thuế suất trên 0%, nên lô pallet nhựa nhập theo các hiệp định này cần tra đúng dòng và đúng năm trước khi chọn form C/O.
Về thuế GTGT, Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP giảm 2% cho hàng đang chịu mức 10% từ 01/7/2025 đến hết 31/12/2026, áp dụng thống nhất ở khâu nhập khẩu, sản xuất và kinh doanh; nhóm không được giảm gồm sản phẩm kim loại, khai khoáng, hàng chịu thuế tiêu thụ đặc biệt và một số dịch vụ, theo hướng dẫn của Cổng Chính sách online Chính phủ. Thùng nhựa không nằm trong các nhóm loại trừ đó, nhưng doanh nghiệp vẫn nên đối chiếu Phụ lục I của nghị định với mã ngành sản phẩm khi lập hóa đơn.
Thùng nhựa sản xuất trong nước, như thùng của ICD Việt Nam làm tại xưởng, không qua khâu thuế nhập khẩu. Thuế GTGT thì hàng nhập và hàng nội địa chịu như nhau, nên chênh lệch thật nằm ở thuế nhập khẩu khi không có C/O, cước vận chuyển quốc tế và thời gian chờ hàng.
Ví dụ tính thuế một lô thùng nhựa nhập khẩu
Thuế nhập khẩu tính trên trị giá tính thuế (thường là trị giá CIF), còn thuế GTGT tính trên trị giá tính thuế cộng thuế nhập khẩu. Giả sử một lô sóng nhựa mã 3923.10.90 nhập từ Trung Quốc, trị giá tính thuế 100 triệu đồng. Không có C/O, thuế nhập khẩu là 100 triệu x 10% = 10 triệu, thuế GTGT là (100 + 10) triệu x 8% = 8,8 triệu, tổng 18,8 triệu. Có C/O mẫu E hợp lệ, thuế nhập khẩu bằng 0, thuế GTGT là 100 triệu x 8% = 8 triệu.
Thuế GTGT khâu nhập khẩu được khấu trừ nếu doanh nghiệp kê khai theo phương pháp khấu trừ, nên chi phí thực sự nằm ở thuế nhập khẩu. C/O phải đúng mẫu, đúng thời hạn và hàng phải đáp ứng quy tắc xuất xứ của hiệp định thì mới được áp mức 0%.
Thùng nhựa nào không thuộc nhóm 3923?
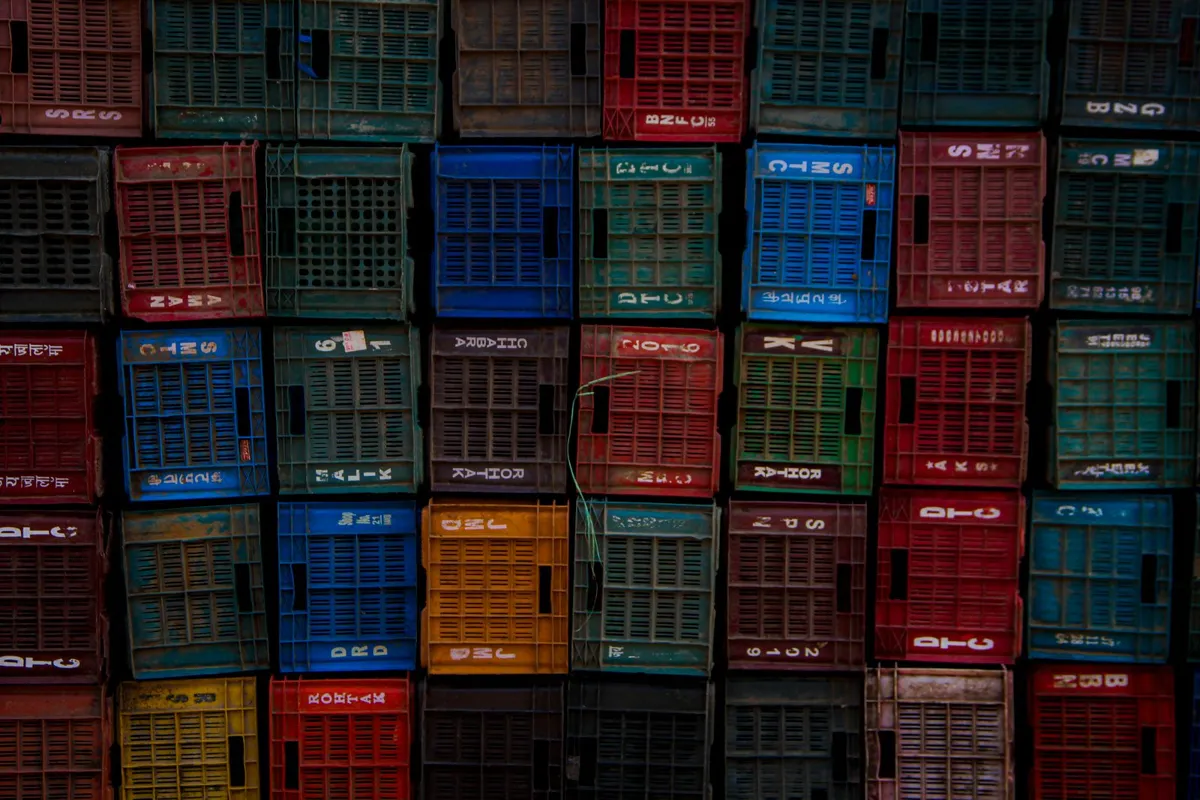
Thùng rác và đồ chứa gia dụng thuộc nhóm 39.24, còn thùng, bể, bồn chứa trên 300 lít dùng trong xây lắp thuộc nhóm 39.25, với thuế MFN cao hơn hẳn (22% và 25%). Ranh giới nằm ở công dụng: nhóm 39.23 dành cho vật chứa dùng để vận chuyển, đóng gói hàng hóa.
Chú giải 11 Chương 39 giới hạn nhóm 39.25 cho các đồ chứa trên 300 lít không thuộc các nhóm đứng trước, nên một bồn dùng để chở hàng vẫn xét ở 39.23 trước, còn bồn nước đặt cố định trên mái nhà thì về 39.25. Mã 3924.90.90 và 3925.10.00 còn có tên trong danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu theo Thông tư 08/2023/TT-BCT, nên chỉ nhập được hàng mới. Thùng rác xe đẩy 120-240 lít dùng trong khu công nghiệp vẫn là thùng rác về công dụng; không nên khai sang 3923.10.90 chỉ để hưởng mức thuế thấp hơn.
Cách tra cứu HS Code thùng nhựa chính xác
Cách chắc chắn nhất là tra biểu thuế trên cổng thông tin Cục Hải quan, đối chiếu chú giải và quy tắc phân loại, rồi xin xác định trước mã số khi hàng có cấu tạo phức tạp. Thứ tự tôi vẫn khuyên khách làm:
- Tra mã và thuế suất trên customs.gov.vn, mục Biểu thuế, bằng từ khóa hoặc mã 3923.
- Đối chiếu với bài viết về mã số HS trên website ICD Việt Nam, nơi tổng hợp mã cho pallet, thùng nhựa và màng PE.
- Hỏi chuyên viên hải quan hoặc đại lý khai thuê với hàng ghép nhựa và kim loại như bồn IBC có lồng thép.
- Nộp hồ sơ xin xác định trước mã số nếu hàng nhập thường xuyên hoặc đang được khai nhiều mã khác nhau.
Xác định trước mã số là thủ tục theo Điều 28 Luật Hải quan và Điều 24 Nghị định 08/2015/NĐ-CP: doanh nghiệp gửi đơn theo mẫu, catalogue, bản mô tả cấu tạo, chất liệu, công dụng và mẫu hàng nếu được yêu cầu. Theo khoản 6 Điều 24 Nghị định 08/2015/NĐ-CP, văn bản thông báo kết quả có hiệu lực tối đa không quá 3 năm và không áp dụng khi hàng thực tế khác mẫu đã đề nghị.
Từ ngày 01/3/2025, Tổng cục Hải quan được tổ chức lại thành Cục Hải quan trực thuộc Bộ Tài chính theo Quyết định 382/QĐ-BTC; tra cứu biểu thuế và nộp hồ sơ xác định trước vẫn thực hiện trên cổng thông tin hải quan.
Lưu ý khi xuất nhập khẩu thùng nhựa
Bốn điểm cần kiểm trước khi nhập một lô thùng nhựa: mã HS và mô tả hàng, bộ chứng từ, yêu cầu theo công dụng của thùng, và giá về kho so với hàng sản xuất trong nước.
Khai sai mã dẫn tới tính sai thuế theo cả hai chiều: đóng thiếu thì bị truy thu và xử phạt, đóng thừa thì mất tiền. Mô tả hàng trên tờ khai nên ghi đủ chất liệu, kích thước, công dụng, ví dụ “HDPE plastic industrial crate, 610x420x310 mm, for storage and transportation”; mô tả càng rõ càng ít bị yêu cầu giải trình. Bộ chứng từ tối thiểu gồm:
- Tờ khai hải quan trên hệ thống VNACCS.
- Hóa đơn thương mại (Commercial Invoice).
- Vận đơn (B/L hoặc AWB).
- Phiếu đóng gói (Packing List).
- Chứng từ chứng nhận xuất xứ (C/O) nếu muốn hưởng thuế FTA.
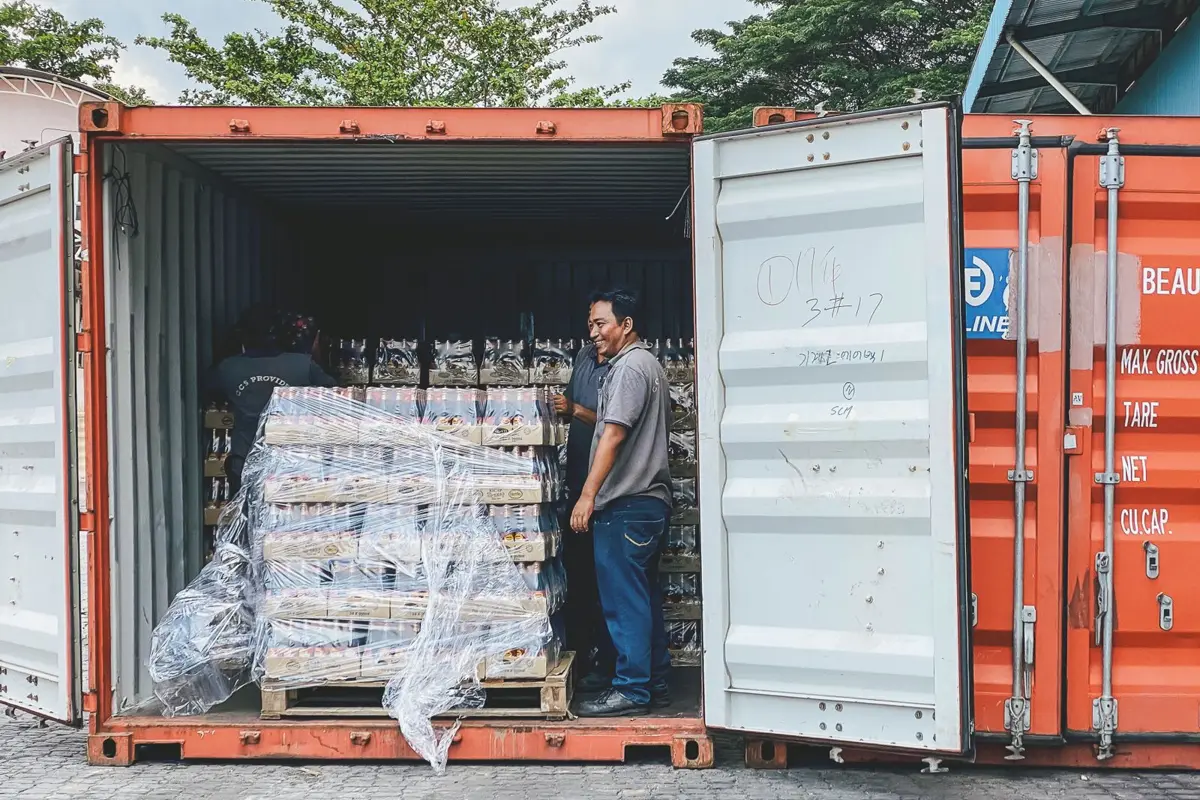
Với thùng dùng chứa thực phẩm, giấy tờ an toàn vệ sinh cần thể hiện sự phù hợp với QCVN 12-1:2011/BYT, quy chuẩn quốc gia về bao bì, dụng cụ bằng nhựa tổng hợp tiếp xúc trực tiếp với thực phẩm. Nên yêu cầu nhà cung cấp gửi kết quả thử nghiệm thôi nhiễm trước khi đặt hàng để lô hàng không nằm cảng chờ bổ sung hồ sơ. Thùng, can dùng để chở hàng nguy hiểm thì là chuyện khác: bao bì phải mang dấu chứng nhận UN theo quy định vận chuyển hàng nguy hiểm, và yêu cầu này gắn với việc sử dụng, không phải với thủ tục nhập khẩu thùng rỗng.
Khi so giá, hãy cộng đủ thuế nhập khẩu nếu không có C/O, cước vận chuyển quốc tế, phí cảng và thời gian chờ hàng, rồi đặt cạnh báo giá của nhà sản xuất trong nước cho cùng mã thùng. Trừ khi cần mẫu đặc biệt chưa sản xuất được trong nước, phép tính này thường đủ để quyết định nhập hay mua nội địa.
Câu hỏi thường gặp
Thùng nhựa tiếng Anh gọi là gì khi khai hải quan?
Tên tiếng Anh phổ biến là plastic crate (sọt nhựa), plastic container (thùng nhựa), plastic box (hộp nhựa) và plastic bin (khay, thùng mở). Trên tờ khai nên ghi mô tả chi tiết gồm chất liệu, kích thước và công dụng, ví dụ HDPE plastic industrial crate, 610x420x310 mm, for storage and transportation.
HS Code thùng nhựa đặc và sọt nhựa hở có giống nhau không?
Có. Cả hai đều khai 3923.10.90 vì cùng là hộp, hòm, thùng thưa bằng plastic dùng để vận chuyển hoặc đóng gói hàng hóa. Kín hay hở, có nắp hay không đều không làm đổi mã.
Thùng nhựa xuất khẩu có phải đóng thuế xuất khẩu không?
Không. Nhóm 39.23 không có tên trong Biểu thuế xuất khẩu tại Phụ lục I Nghị định 26/2023/NĐ-CP. Hàng xuất khẩu áp thuế suất GTGT 0% và có thể được hoàn thuế GTGT đầu vào nếu đáp ứng điều kiện của Luật Thuế giá trị gia tăng.
HS code thùng rác nhựa là gì?
Thùng rác nhựa là đồ gia dụng, vệ sinh nên thuộc nhóm 39.24, dòng thường khai là 3924.90.90 với thuế MFN 22%. Mã này có tên trong danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu theo Thông tư 08/2023/TT-BCT, nên chỉ nhập được hàng mới.
HS code nắp thùng nhựa bán rời là gì?
Nắp nhựa bán riêng, kể cả nắp thùng và nắp phuy, khai mã 3923.50.00 với thuế MFN 10%. Nắp nhập cùng thùng theo bộ đồng bộ thì thường khai chung mã của thùng.
Nhập thùng nhựa từ Trung Quốc chịu thuế bao nhiêu?
Thùng nhựa mã 3923.10.90 xuất xứ Trung Quốc chịu thuế nhập khẩu 0% nếu có C/O mẫu E hợp lệ theo ACFTA, và 10% (MFN) nếu không có C/O. Cộng thêm thuế GTGT 8% (đến 31/12/2026) tính trên trị giá tính thuế cộng thuế nhập khẩu.
Khay đựng tấm bán dẫn (wafer) có khai chung mã với thùng nhựa không?
Không. Hộp, khay có hình dạng đặc biệt để vận chuyển hoặc đóng gói tấm bán dẫn mỏng, màn hoặc lưới quang khai dòng riêng 3923.10.20, thuế MFN 10%. Khay linh kiện điện tử thông thường vẫn khai 3923.10.90.
Kết quả xác định trước mã số có hiệu lực bao lâu?
Theo khoản 6 Điều 24 Nghị định 08/2015/NĐ-CP, văn bản thông báo kết quả xác định trước mã số có hiệu lực tối đa không quá 3 năm kể từ ngày ký, và không áp dụng nếu hàng thực tế khác mẫu hàng hoặc hồ sơ đã đề nghị.
Kết luận
Thùng, sọt, khay nhựa dùng chứa và luân chuyển hàng khai 3923.10.90, MFN 10%, về 0% khi có C/O hợp lệ theo phần lớn các FTA; nắp rời 3923.50.00; pallet nhựa 3923.90.90. Với phuy, bồn IBC và hàng ghép nhiều vật liệu, xin xác định trước mã số là cách tránh tranh cãi về sau.
Mức thuế và thuế GTGT trong bài đúng với văn bản còn hiệu lực đến 16/10/2026; từ năm 2027, biểu thuế FTA giai đoạn mới và chính sách GTGT có thể thay đổi, nên luôn tra lại biểu thuế ở ngày khai tờ khai.
Liên hệ tư vấn thùng nhựa
Công ty TNHH Sản xuất Công nghiệp ICD Việt Nam
ICD Việt Nam sản xuất thùng nhựa tại xưởng trong nước. Gửi chúng tôi kích thước, tải trọng, công dụng và số lượng để được tư vấn mã thùng phù hợp và báo giá theo số lượng.
- Miền Bắc: 0983 797 186 / 090 345 9186 / 090 5859 186.
- Miền Nam: 098 6784 186.
- Email: sales@icdvietnam.com.vn.
- Zalo: Chat Zalo với ICD Việt Nam.
Thùng nhựa ICD Việt Nam bảo hành 12 tháng theo chính sách bảo hành và sửa chữa đăng trên website.
Nguồn tham khảo
- Nguyên tắc phân loại mã HS: World Customs Organization (WCO), What is the Harmonized System.
- Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Phụ lục II Chương 39 nhóm 39.23, 39.24, 39.25 (đã dẫn link ở mục mã theo loại).
- Thông tư 31/2022/TT-BTC ban hành Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam và 6 quy tắc tổng quát giải thích phân loại.
- Quyết định 15/2023/QĐ-TTg về áp dụng thuế suất thông thường (đã dẫn link ở mục thuế).
- Nghị định 115/2022/NĐ-CP (CPTPP), 116/2022/NĐ-CP (EVFTA), 118/2022/NĐ-CP (ACFTA), 126/2022/NĐ-CP (ATIGA), biểu thuế giai đoạn 2022-2027.
- Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP về giảm thuế GTGT từ 01/7/2025 đến 31/12/2026 (đã dẫn link ở mục thuế).
- Luật Hải quan 2014 Điều 28 và Nghị định 08/2015/NĐ-CP Điều 24 về xác định trước mã số (đã dẫn link ở mục tra cứu).
- Quyết định 382/QĐ-BTC quy định chức năng, nhiệm vụ và cơ cấu tổ chức của Cục Hải quan, hiệu lực từ 01/3/2025.
- Thông tư 08/2023/TT-BCT, Phụ lục I danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu.
- QCVN 12-1:2011/BYT về vệ sinh an toàn đối với bao bì, dụng cụ bằng nhựa tổng hợp tiếp xúc trực tiếp với thực phẩm.