
Mục lục
- Mã HS Code cho màng PE stretch (dùng với máy quấn pallet)
- Mã HS Code cho màng co PE (shrink film)
- Mã HS cho các loại màng PE liên quan
- Mức thuế nhập khẩu màng PE tham khảo
- Thuế GTGT khi nhập khẩu màng PE và ví dụ tính thuế
- Màng PE có chịu thuế bảo vệ môi trường không?
- Lưu ý khai báo mã HS màng PE cho hải quan
- Mua màng PE nội địa - lựa chọn đơn giản hơn
- Câu hỏi thường gặp
- Liên hệ
- Nguồn tham khảo
Nội dung được ICD xem xét và cập nhật - Tuần 42/2026
Màng PE quấn pallet (màng căng, stretch film) và màng co PE dạng cuộn thường khai mã HS 3920.10.90. Theo Nghị định 26/2023/NĐ-CP, thuế nhập khẩu ưu đãi (MFN) của dòng này là 6%, thuế thông thường 9%, và có thể về 0% khi có C/O hợp lệ theo FTA. Thuế GTGT khâu nhập khẩu là 8% đến hết 31/12/2026 theo Nghị định 174/2025/NĐ-CP. Mã cuối cùng cần tra theo mô tả thực tế lô hàng, hoặc xin xác định trước mã số với lô đặc thù.
- Màng căng PE, màng co PE, màng bọc thực phẩm PE dạng cuộn: phân nhóm 3920.10, dòng 8 số thường dùng là 3920.10.90
- Thuế nhập khẩu 3920.10.90: ưu đãi 6%, thông thường 9%, 0% với C/O hợp lệ theo ATIGA, ACFTA, AKFTA; các FTA khác tra biểu theo từng hiệp định
- Thuế GTGT 8% từ 1/7/2025 đến hết 31/12/2026, tính trên trị giá tính thuế cộng thuế nhập khẩu
- Túi PE thuộc 3923.21 (12-15%), không cùng nhóm với màng; màng xốp PE và màng ghép thuộc nhóm 39.21
Doanh nghiệp nhập khẩu màng PE stretch hoặc màng co PE cần xác định đúng mã HS code để khai báo hải quan, tính thuế nhập khẩu và chuẩn bị C/O phù hợp. Bài viết đối chiếu từng mã với văn bản đang có hiệu lực tại thời điểm tháng 10/2026, có số hiệu và ngày ban hành, để bạn tự kiểm lại trước khi mở tờ khai.
Mã HS Code cho màng PE stretch (dùng với máy quấn pallet)
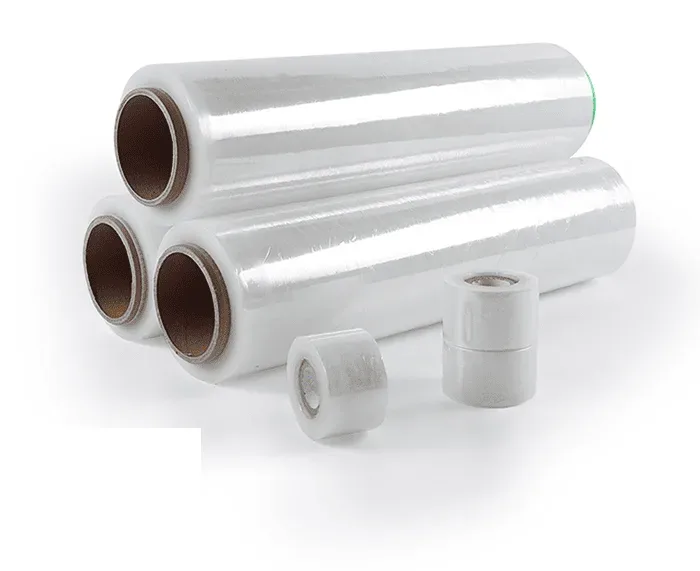
Màng stretch PE (stretch wrap) dùng với máy quấn pallet mâm xoay thuộc nhóm 39.20, phân nhóm 3920.10. Nhóm 39.20 gồm tấm, phiến, màng, lá và dải bằng plastic, không xốp, chưa được gia cố, chưa gắn lớp mặt và chưa kết hợp với vật liệu khác; phân nhóm 3920.10 là loại làm từ polyme etylen, tức polyethylene (PE), gồm cả LDPE và LLDPE.
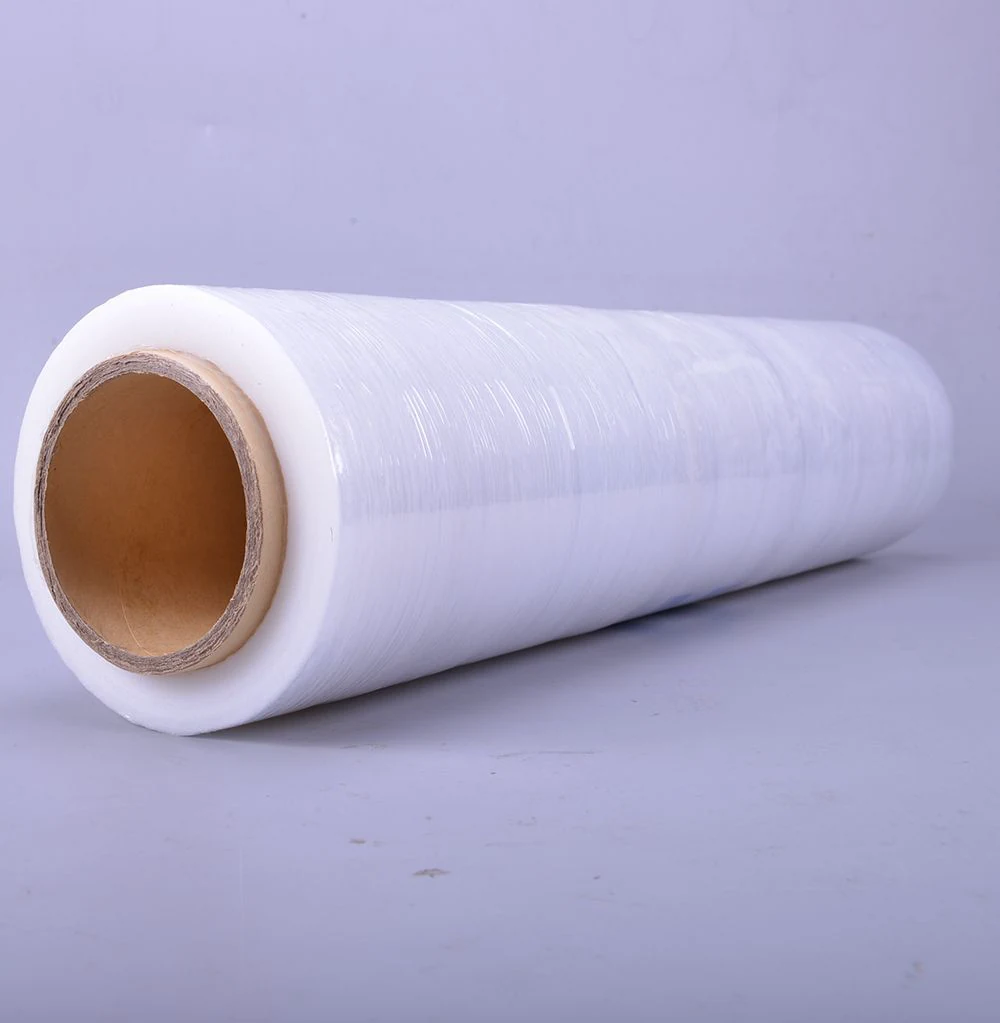
Ở cấp 8 số, Biểu thuế nhập khẩu ưu đãi ban hành kèm Nghị định 26/2023/NĐ-CP ngày 31/5/2023 (hiệu lực 15/7/2023) chia phân nhóm này thành ba dòng: 3920.10.11 cho tấm và phiến loại cứng, 3920.10.19 cho tấm và phiến loại khác, và 3920.10.90 cho loại khác. Màng căng dạng cuộn mỏng, mềm, không phải tấm hay phiến, nên rơi vào dòng 3920.10.90. Trong biểu không có dòng 3920.10.10 như một số bài viết cũ vẫn ghi, kể cả bản trước của bài này.
Màng stretch wrap thương mại (cuộn 500mm × 7-23kg) phù hợp với mô tả này. Mã HS 6 chữ số là chung cho các nước theo Hệ thống hài hoà của Tổ chức Hải quan Thế giới (WCO); mã 8 chữ số Việt Nam tra theo Danh mục hàng hoá xuất khẩu, nhập khẩu ban hành kèm Thông tư 31/2022/TT-BTC ngày 8/6/2022.
| Cấp | Mã | Mô tả trong biểu thuế | Thuế NK ưu đãi |
|---|---|---|---|
| Nhóm | 39.20 | Tấm, phiến, màng, lá và dải khác bằng plastic, không xốp, chưa gia cố, chưa gắn lớp mặt, chưa kết hợp với vật liệu khác | Tuỳ dòng |
| Phân nhóm | 3920.10 | Từ các polyme từ etylen | Tuỳ dòng |
| Dòng 8 số | 3920.10.11 | Dạng tấm và phiến, loại cứng | 6% |
| Dòng 8 số | 3920.10.19 | Dạng tấm và phiến, loại khác | 6% |
| Dòng 8 số | 3920.10.90 | Loại khác (gồm màng căng, màng co dạng cuộn) | 6% |
Mã HS Code cho màng co PE (shrink film)
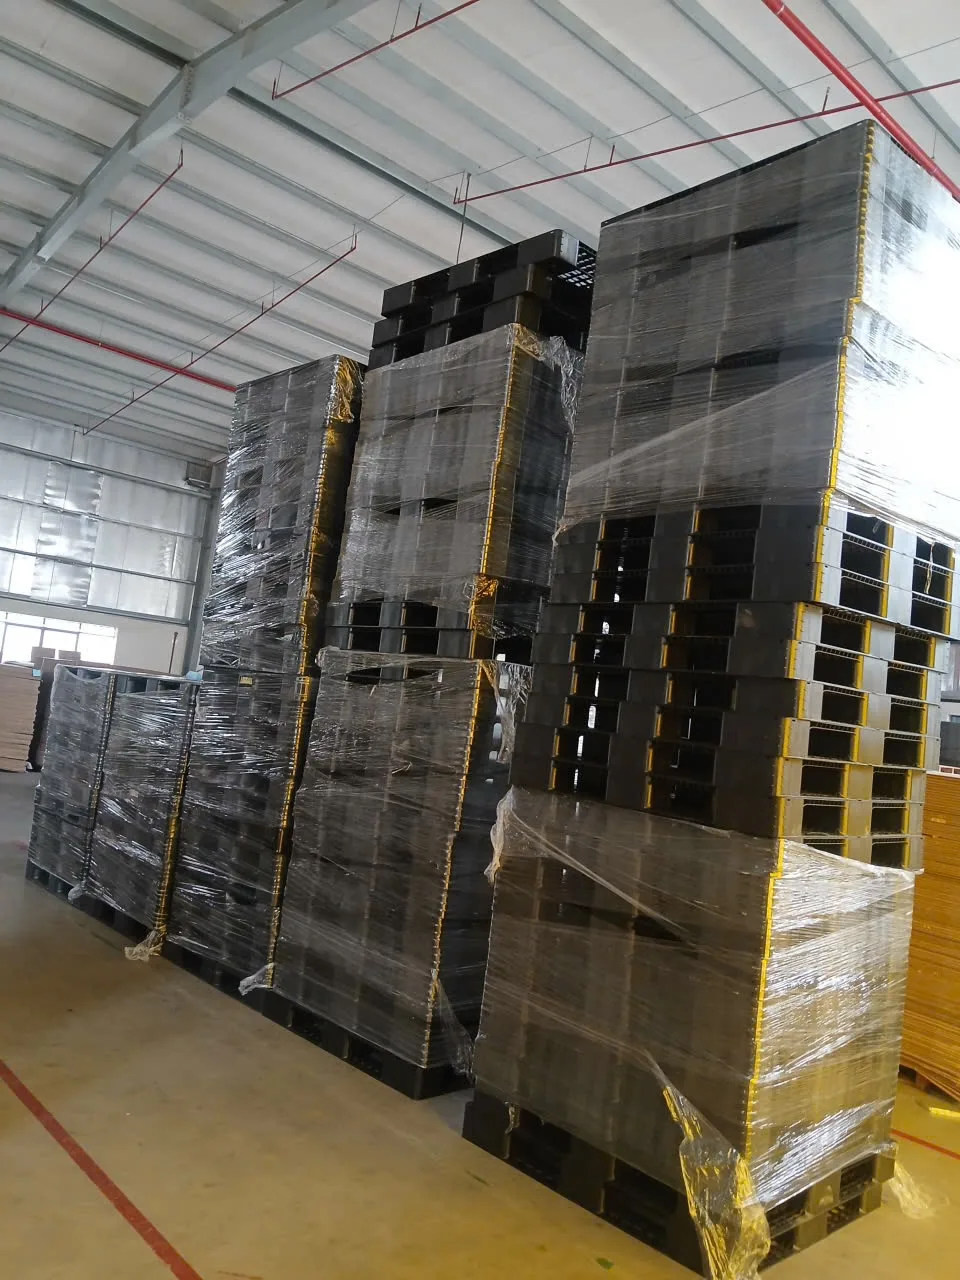
Màng co PE (shrink film) cũng thuộc phân nhóm 3920.10, dòng 3920.10.90, vì vẫn là màng PE không xốp, không gia cố; mã HS không tách riêng theo tính năng co nhiệt. Điều phân biệt hai loại nằm ở mô tả kỹ thuật trên tờ khai, invoice và packing list: ghi rõ “shrink film” hoặc “heat shrinkable film” cho màng co, “stretch film” cho màng căng, kèm vật liệu, độ dày, khổ rộng và dạng cuộn. Mô tả rõ giúp tránh nhầm lẫn khi hải quan kiểm tra thực tế hàng hoá.
Muốn phân biệt hai loại về công dụng trước khi đặt hàng, xem thêm bài màng co PE là gì. Màng bọc thực phẩm PE (cling film) dạng cuộn cũng thuộc dòng 3920.10.90 nếu là màng PE một lớp; màng bọc thực phẩm làm từ PVC thì thuộc phân nhóm 3920.43 hoặc 3920.49, tuỳ hàm lượng chất hoá dẻo.
| Loại màng | Công dụng | Mã HS thường dùng | Điểm cần ghi trên tờ khai |
|---|---|---|---|
| Màng căng PE (stretch film) | Quấn pallet bằng tay hoặc máy quấn | 3920.10.90 | LLDPE/LDPE, dày bao nhiêu micron, khổ rộng, không in |
| Màng co PE (shrink film) | Co nhiệt bọc kiện, chai, thùng | 3920.10.90 | Ghi rõ heat shrinkable, độ dày, khổ rộng |
| Màng bọc thực phẩm PE (cling film) | Bọc thực phẩm, bọc bề mặt | 3920.10.90 | PE một lớp; loại PVC khai nhóm khác |
Mã HS cho các loại màng PE liên quan
Màng PE đã in, màng xốp, màng ghép và túi PE là bốn trường hợp hay bị khai nhầm nhất. Mỗi loại thuộc một nhóm khác nhau vì cấu tạo khác nhau, không phải vì công dụng.
Màng PE có in ấn: vẫn thuộc nhóm 39.20. Chú giải 10 Chương 39 của Danh mục HS (WCO, bản 2022) quy định khái niệm “tấm, phiến, màng, lá và dải” áp dụng cho cả hàng đã in hoặc đã gia công bề mặt. Màng PE in logo, in nhãn, một lớp không xốp vì vậy vẫn khai 3920.10.90, không cần tìm một mã riêng cho màng in.
Màng PE nhiều lớp (multilayer) và màng ghép: nhóm 39.20 chỉ gồm hàng chưa gia cố, chưa gắn lớp mặt và chưa kết hợp với vật liệu khác. Màng PE ghép với giấy, nhôm, vải hoặc có lớp gia cố ra khỏi nhóm này và thường xét vào nhóm 39.21 (phân nhóm 3921.90, thuế ưu đãi 6%). Màng đồng đùn nhiều lớp toàn bằng plastic cần đối chiếu cấu tạo cụ thể; đây là trường hợp nên xin xác định trước mã số.
| Loại hàng | Mã HS (8 số) | Thuế NK ưu đãi | Thuế NK thông thường |
|---|---|---|---|
| Màng căng PE quấn pallet (stretch film), dạng cuộn | 3920.10.90 | 6% | 9% |
| Màng co PE (shrink film), dạng cuộn | 3920.10.90 | 6% | 9% |
| Màng bọc thực phẩm PE (cling film), một lớp | 3920.10.90 | 6% | 9% |
| Màng PE in logo, in nhãn, một lớp không xốp | 3920.10.90 | 6% | 9% |
| Tấm, phiến PE không xốp (cứng / loại khác) | 3920.10.11 / 3920.10.19 | 6% | 9% |
| Màng PE ghép giấy, nhôm, vải hoặc có gia cố | 3921.90 (tuỳ dòng 8 số) | 6% | 9% |
| Tấm, phiến, màng xốp polyetylen (foam PE) | 3921.19 (tuỳ dòng 8 số) | 6% | 9% |
| Túi, bao từ polyme etylen | 3923.21 (tuỳ dòng 8 số) | 12-15% | 18-22,5% |
Màng xốp PE foam: thuộc phân nhóm 3921.19 (loại xốp từ plastic khác), không phải 3921.11 vì 3921.11 dành cho polyme styren. Tấm, phiến, màng xốp polyetylen khai theo dòng 8 số tương ứng trong phân nhóm 3921.19, thuế ưu đãi 6%.
Ống bao gói bằng PE (túi PE, ống PE): túi và bao từ polyme etylen thuộc 3923.21 (nhóm 39.23 là sản phẩm dùng để vận chuyển, đóng gói hàng hoá), thuế ưu đãi 12% hoặc 15% tuỳ dòng 8 số. Nhóm 39.17 là ống, ống dẫn và phụ kiện bằng plastic, dùng cho đường ống, không dùng cho túi hay màng bao gói.
Thuế ưu đãi lấy theo Phụ lục II Nghị định 26/2023/NĐ-CP; thuế thông thường bằng 150% thuế ưu đãi theo Quyết định 15/2023/QĐ-TTg ngày 31/5/2023. Mức trong bảng là thuế suất của dòng hàng, chưa tính ưu đãi FTA.
Mức thuế nhập khẩu màng PE tham khảo
Với dòng 3920.10.90, thuế nhập khẩu phụ thuộc vào việc lô hàng có chứng từ chứng nhận xuất xứ (C/O) hợp lệ hay không. Không có C/O, hàng từ nước có thoả thuận đối xử tối huệ quốc chịu 6%; hàng từ nước không có thoả thuận này chịu thuế thông thường 9%. Có C/O hợp lệ, dòng 3920.10.90 về 0% theo biểu ATIGA, ACFTA và AKFTA; với CPTPP, EVFTA, RCEP cần tra biểu của từng hiệp định theo nước xuất xứ.
| Trường hợp | Văn bản áp dụng | Thuế suất 3920.10.90 năm 2026 |
|---|---|---|
| Không có C/O, nước có đối xử MFN | Nghị định 26/2023/NĐ-CP ngày 31/5/2023 | 6% |
| Không thuộc diện MFN | Quyết định 15/2023/QĐ-TTg ngày 31/5/2023 | 9% |
| C/O mẫu D (ATIGA), nước ASEAN | Nghị định 126/2022/NĐ-CP ngày 30/12/2022 | 0% |
| C/O mẫu E (ACFTA), Trung Quốc | Nghị định 118/2022/NĐ-CP ngày 30/12/2022 | 0% |
| C/O mẫu AK (AKFTA), Hàn Quốc | Nghị định 119/2022/NĐ-CP ngày 30/12/2022, sửa đổi bởi Nghị định 81/2024/NĐ-CP | 0% |
| C/O RCEP | Nghị định 129/2022/NĐ-CP ngày 30/12/2022 | Tra biểu theo mã và nước xuất xứ |
| CPTPP | Nghị định 115/2022/NĐ-CP ngày 30/12/2022 | Tra biểu theo mã và nước xuất xứ |
| EVFTA (EUR.1 hoặc tự chứng nhận xuất xứ) | Nghị định 116/2022/NĐ-CP ngày 30/12/2022 | Tra biểu theo mã và nước xuất xứ |
Biểu thuế FTA giai đoạn 2022-2027 có lộ trình theo năm và điều kiện riêng của từng hiệp định: hàng phải đáp ứng quy tắc xuất xứ, nước xuất khẩu phải là thành viên đang áp dụng, và C/O phải đúng mẫu, đúng thời hạn. Thiếu một điều kiện, lô hàng quay về mức 6% hoặc 9%. Nghị định 26/2023/NĐ-CP đã được sửa đổi nhiều lần. Nghị định 199/2025/NĐ-CP ngày 8/7/2025 chỉ chỉnh các dòng hạt nhựa nhóm 39.01, 39.02 của Chương 39, không đổi nhóm màng 39.20; dù vậy bạn vẫn nên đối chiếu biểu thuế tại ngày mở tờ khai.
Thuế GTGT khi nhập khẩu màng PE và ví dụ tính thuế
Thuế GTGT khâu nhập khẩu của màng PE là 8% đến hết 31/12/2026. Nghị định 174/2025/NĐ-CP ngày 30/6/2025, ban hành theo Nghị quyết 204/2025/QH15 của Quốc hội, giảm thuế GTGT từ 10% xuống 8% cho các nhóm hàng đang chịu 10%, áp dụng thống nhất ở khâu nhập khẩu, sản xuất và kinh doanh thương mại, trừ các nhóm trong Phụ lục I và II (viễn thông, tài chính, bất động sản, sản phẩm kim loại, khai khoáng, hàng chịu thuế tiêu thụ đặc biệt). Màng plastic nhóm 39.20 không nằm trong các nhóm loại trừ này; từ 1/1/2027 mức thuế quay về 10% nếu không có văn bản gia hạn.
Ngoài thuế nhập khẩu, còn phải nộp thuế GTGT trên giá tính thuế gồm trị giá tính thuế nhập khẩu (thường là giá CIF) cộng thuế nhập khẩu. Với doanh nghiệp kê khai theo phương pháp khấu trừ, thuế GTGT hàng nhập khẩu được khấu trừ đầu vào, nên chi phí thực của lô hàng chủ yếu là thuế nhập khẩu.
| Trường hợp | Thuế nhập khẩu | Thuế GTGT 8% | Tổng thuế phải nộp |
|---|---|---|---|
| Có C/O hợp lệ (0%) | 0 đ | 8% x 100.000.000 = 8.000.000 đ | 8.000.000 đ |
| Không có C/O, MFN 6% | 6.000.000 đ | 8% x 106.000.000 = 8.480.000 đ | 14.480.000 đ |
| Thuế thông thường 9% | 9.000.000 đ | 8% x 109.000.000 = 8.720.000 đ | 17.720.000 đ |
Trị giá tính thuế giả định trong cả ba trường hợp là 100.000.000 đ.
Ví dụ chỉ để minh hoạ cách tính, trị giá là số giả định. Chưa tính phí hải quan, phí cảng, cước vận chuyển nội địa và chi phí đại lý khai báo, các khoản này phụ thuộc vào cảng và đơn vị làm dịch vụ.
Màng PE có chịu thuế bảo vệ môi trường không?
Màng quấn pallet và màng co dạng cuộn không chịu thuế bảo vệ môi trường, vì đối tượng chịu thuế trong nhóm này là túi ni lông. Theo Luật Thuế bảo vệ môi trường 57/2010/QH12 và Nghị quyết 579/2018/UBTVQH14 (hiệu lực từ 1/1/2019), túi ni lông thuộc diện chịu thuế ở mức 50.000 đồng/kg. Túi ni lông ở đây là loại túi, bao có miệng, có đáy, có thành, làm từ màng nhựa đơn HDPE, LDPE hoặc LLDPE; bao bì đóng gói sẵn hàng hoá và túi đạt tiêu chí thân thiện môi trường không thuộc diện này.
Vì vậy nếu lô hàng nhập là túi PE (mã 3923.21), doanh nghiệp cần tính thêm khoản thuế này ngoài thuế nhập khẩu 12-15%; còn cuộn màng căng, màng co thì không.
Lưu ý khai báo mã HS màng PE cho hải quan
Khai sai mã HS là nguyên nhân phổ biến nhất khiến lô màng PE bị giữ tại cảng hoặc bị ấn định lại thuế. Trước khi mở tờ khai, cần chuẩn bị và kiểm tra:
- Mô tả hàng hóa đầy đủ: vật liệu (LLDPE/LDPE), cấu trúc (một lớp hay đa lớp), độ dày (micron), khổ rộng, dạng cuộn và mục đích sử dụng.
- Phân biệt nhóm 3920 và 3921: màng không xốp, chưa gia cố, chưa ghép thuộc 3920; màng ghép, có gia cố hoặc dạng xốp thuộc 3921.
- Chứng từ xuất xứ (C/O): đúng mẫu theo hiệp định; thiếu C/O hợp lệ sẽ áp mức 6% hoặc 9%.
- Kết quả phân tích phân loại: với lô giá trị lớn hoặc màng đặc thù, xin xác định trước mã số để tránh tranh chấp khi thông quan.
- Đối chiếu biểu thuế hiện hành: kiểm tra biểu thuế tại ngày mở tờ khai, vì thuế FTA đổi theo lộ trình từng năm.
| Tình huống thực tế | Nhóm có khả năng áp | Việc nên làm |
|---|---|---|
| Cuộn màng PE một lớp, không in hoặc in logo | 3920.10 | Khai theo mô tả kỹ thuật, kèm TDS của nhà sản xuất |
| Màng PE ghép giấy, nhôm hoặc có lớp gia cố | 3921.90 | Xin xác định trước mã số nếu lô giá trị lớn |
| Tấm, phiến xốp polyetylen | 3921.19 | Ghi rõ dạng xốp, độ dày, khối lượng riêng |
| Túi, bao PE đã may hoặc hàn sẵn | 3923.21 | Tính thêm thuế bảo vệ môi trường với túi ni lông |
Xác định trước mã số là thủ tục quy định tại Điều 28 Luật Hải quan 2014 (Luật số 54/2014/QH13): doanh nghiệp gửi hồ sơ kèm mẫu hoặc tài liệu kỹ thuật cho cơ quan hải quan trước khi làm thủ tục, và văn bản xác định trước được dùng làm căn cứ khai báo cho các lô cùng loại hàng. Cách này hợp với màng ghép, màng nhiều lớp hoặc màng có phụ gia đặc biệt, nơi chỉ đọc tên hàng không đủ để chốt mã.
Mua màng PE nội địa - lựa chọn đơn giản hơn
Với nhu cầu thường xuyên nhưng khối lượng mỗi lần không lớn, mua màng PE từ nhà cung cấp trong nước như ICD Việt Nam giúp doanh nghiệp không phải tự làm thủ tục hải quan, chứng từ xuất xứ hay tính thuế nhập khẩu. Bên mua nhận hoá đơn GTGT Việt Nam để khấu trừ thuế, đặt hàng theo nhu cầu mà không phải gom đủ một lô nhập.
Theo chính sách giao hàng của ICD Việt Nam, đơn được xử lý trong 1-2 ngày làm việc; giao nội thành Hà Nội và TP.HCM trong 1-3 ngày, liên miền 2-5 ngày, các tỉnh khác 3-7 ngày. Trường hợp tự nhập, thời gian thực tế phụ thuộc lịch tàu, cảng đến và thời gian thông quan của từng lô.
| Tiêu chí | Tự nhập khẩu | Mua trong nước |
|---|---|---|
| Thủ tục hải quan, C/O | Tự làm hoặc thuê đại lý khai báo | Không phát sinh |
| Thuế nhập khẩu | 0%, 6% hoặc 9% tuỳ C/O và dòng hàng | Không phát sinh |
| Thuế GTGT | 8% ở khâu nhập khẩu đến hết 31/12/2026 | Hoá đơn GTGT Việt Nam để khấu trừ |
| Thời gian nhận hàng | Phụ thuộc lịch tàu, cảng đến, thông quan | ICD: xử lý đơn 1-2 ngày, giao 1-7 ngày tuỳ vùng |
Xem bảng giá màng PE 2026 để so sánh giá nội địa với tổng chi phí nhập khẩu. Tham khảo cách chọn màng PE phù hợp theo thông số máy và loại hàng. Doanh nghiệp mua màng PE quấn pallet trong nước không phát sinh thủ tục khai báo hải quan và thuế nhập khẩu.
Câu hỏi thường gặp
Mã HS màng PE quấn pallet là gì?
Màng PE quấn pallet (stretch film) làm từ LLDPE/LDPE, dạng cuộn, một lớp không xốp, thuộc phân nhóm 3920.10, dòng 8 số thường dùng là 3920.10.90 theo Biểu thuế ban hành kèm Nghị định 26/2023/NĐ-CP. Mã cuối cùng cần tra theo mô tả thực tế lô hàng hoặc xin xác định trước mã số.
Thuế nhập khẩu màng PE stretch năm 2026 là bao nhiêu?
Dòng 3920.10.90 có thuế nhập khẩu ưu đãi 6% (Nghị định 26/2023/NĐ-CP), thuế thông thường 9% (Quyết định 15/2023/QĐ-TTg), và 0% khi có C/O hợp lệ theo ATIGA, ACFTA hoặc AKFTA; CPTPP, EVFTA, RCEP cần tra biểu từng hiệp định.
Màng PE thuộc nhóm 3920 hay 3921?
Phụ thuộc vào cấu trúc màng. Màng không xốp, chưa gia cố, chưa ghép với vật liệu khác thuộc nhóm 3920. Màng ghép giấy, nhôm, vải, có gia cố hoặc dạng xốp thuộc nhóm 3921. Phân biệt sai hai nhóm này là lỗi khai báo dẫn tới bị ấn định lại thuế.
| Tiêu chí | Nhóm 39.20 | Nhóm 39.21 |
|---|---|---|
| Cấu tạo | Không xốp, chưa gia cố, chưa ghép vật liệu khác | Dạng xốp, hoặc đã gia cố, ghép lớp, kết hợp vật liệu khác |
| Ví dụ màng PE | Màng căng, màng co, cling film một lớp | Màng PE ghép giấy, nhôm, vải; foam PE |
| Thuế NK ưu đãi | 6% (3920.10) | 6% |
Nhập khẩu màng PE có được miễn thuế nhập khẩu không?
Có thể được hưởng thuế nhập khẩu ưu đãi đặc biệt 0% nếu lô hàng có chứng từ xuất xứ (C/O) hợp lệ theo các hiệp định như ATIGA, ACFTA, AKFTA (dòng 3920.10.90 là 0%); với CPTPP, EVFTA, RCEP cần tra biểu từng hiệp định. Nếu không có C/O hợp lệ, hàng chịu 6% hoặc 9%, cộng thêm thuế GTGT 8% đến hết 31/12/2026.
Thuế GTGT khi nhập khẩu màng PE là 8% hay 10%?
8% từ 1/7/2025 đến hết 31/12/2026 theo Nghị định 174/2025/NĐ-CP, vì màng plastic không thuộc các nhóm bị loại trừ trong Phụ lục I, II của nghị định. Từ 1/1/2027 mức thuế quay về 10% nếu không có văn bản gia hạn.
| Văn bản | Ngày | Nội dung liên quan tới màng PE |
|---|---|---|
| Nghị định 26/2023/NĐ-CP | Ban hành 31/5/2023, hiệu lực 15/7/2023 | Biểu thuế nhập khẩu ưu đãi: 3920.10.11, 3920.10.19, 3920.10.90 đều 6% |
| Nghị định 199/2025/NĐ-CP | 8/7/2025 | Sửa Phụ lục II, chỉ chạm nhóm hạt nhựa 39.01, 39.02; không đổi nhóm màng 39.20 |
| Nghị định 174/2025/NĐ-CP | 30/6/2025 | Thuế GTGT 8% từ 1/7/2025 đến hết 31/12/2026 |
| Nghị quyết 579/2018/UBTVQH14 | Hiệu lực 1/1/2019 | Thuế bảo vệ môi trường với túi ni lông, không áp cho cuộn màng |
Màng PE in logo có phải đổi mã HS không?
Không. Chú giải 10 Chương 39 của Danh mục HS quy định tấm, màng, lá đã in hoặc gia công bề mặt vẫn thuộc nhóm 39.20 hoặc 39.21. Màng PE in logo một lớp vẫn khai 3920.10.90.
Liên hệ
- Máy quấn màng và màng PE ICD: Xem sản phẩm ICD
- Miền Bắc: 0983 797 186 | 090 345 9186
- Miền Nam: 098 6784 186
- Email: Sales@icdvietnam.com.vn
- Báo giá: Nhận báo giá
Nguồn tham khảo
- Nghị định 26/2023/NĐ-CP ngày 31/5/2023 về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Công báo Chính phủ (Phụ lục II, Chương 39).
- Giảm thuế giá trị gia tăng từ 1/7/2025 đến hết 31/12/2026 (Nghị định 174/2025/NĐ-CP), Báo Chính phủ.
- Nguyên tắc phân loại mã HS trong biểu thuế xuất nhập khẩu - World Customs Organization (WCO) - Harmonized System; Chú giải 10 Chương 39, Danh mục HS 2022.
- Quyết định 15/2023/QĐ-TTg ngày 31/5/2023 về thuế suất thuế nhập khẩu thông thường.
- Nghị định 115, 116, 118, 119, 126, 129/2022/NĐ-CP ngày 30/12/2022 về Biểu thuế nhập khẩu ưu đãi đặc biệt giai đoạn 2022-2027; Nghị định 81/2024/NĐ-CP (sửa Nghị định 119/2022) và 199/2025/NĐ-CP (sửa Phụ lục II Nghị định 26/2023).
- Thông tư 31/2022/TT-BTC ngày 8/6/2022 ban hành Danh mục hàng hoá xuất khẩu, nhập khẩu Việt Nam.
- Luật Hải quan số 54/2014/QH13, Điều 28 (xác định trước mã số); Nghị quyết 579/2018/UBTVQH14 về Biểu thuế bảo vệ môi trường.