Mục lục
Nội dung được ICD xem xét và cập nhật - Tuần 46/2026
Có: túi ni lông làm từ màng đơn PE (HDPE, LDPE hoặc LLDPE) thuộc diện chịu thuế bảo vệ môi trường, mức 50.000 đồng/kg, nhưng không phải túi nào cũng bị tính thuế. Ba nhóm không chịu thuế cần nhớ: bao bì đóng gói sẵn hàng hóa, túi ni lông thân thiện môi trường có giấy chứng nhận, và hàng xuất khẩu theo điều kiện riêng. Màng cuộn chưa gia công thành túi cũng không nằm trong định nghĩa túi chịu thuế. Bài này tóm tắt theo Nghị quyết 579/2018/UBTVQH14 và Thông tư 159/2012/TT-BTC; trường hợp cụ thể của doanh nghiệp nên đối chiếu văn bản hiện hành hoặc hỏi cơ quan thuế.
1. Túi nào chịu thuế
Theo Thông tư 159/2012/TT-BTC, túi ni lông thuộc diện chịu thuế là túi, bao bì nhựa mỏng có hình dạng túi, tức có miệng, đáy, thành và đựng được sản phẩm, làm từ màng nhựa đơn HDPE, LDPE hoặc LLDPE. Thuế tính trên khối lượng túi tại khâu sản xuất hoặc nhập khẩu: người sản xuất, người nhập khẩu kê khai và nộp (Luật Thuế bảo vệ môi trường), rồi cộng vào giá bán. Mức thuế hiện hành với túi ni lông là 50.000 đồng/kg theo Biểu thuế ban hành kèm Nghị quyết 579/2018/UBTVQH14.
Túi đa lớp ghép từ màng đơn PE với màng khác như PP, PA hoặc nhôm, giấy chịu thuế theo tỷ lệ phần trăm khối lượng màng đơn HDPE, LDPE, LLDPE trong túi, theo Điều 3 của Thông tư 159. Ví dụ trong văn bản: 100 kg túi đa lớp chứa 70% màng đơn PE thì tính thuế trên 70 kg.
2. Các trường hợp không chịu thuế
| Trường hợp | Điều kiện chính | Lưu ý |
|---|---|---|
| Bao bì đóng gói sẵn hàng hóa | Bao bì dùng để đóng gói sản phẩm do chính doanh nghiệp sản xuất, gia công, mua về đóng gói hoặc làm dịch vụ đóng gói; gồm cả bao bì mua trực tiếp từ nhà sản xuất hoặc nhập khẩu để đóng gói | Phải có cam kết, hợp đồng và ghi ‘không chịu thuế BVMT’ trên hóa đơn; dùng sai mục đích (bán, tặng, tiêu dùng nội bộ) thì phải nộp thuế |
| Túi ni lông thân thiện môi trường | Có Giấy chứng nhận do cơ quan có thẩm quyền của Bộ Tài nguyên và Môi trường cấp | Chỉ miễn kể từ ngày được cấp giấy chứng nhận |
| Hàng xuất khẩu | Cơ sở sản xuất trực tiếp xuất khẩu hoặc ủy thác xuất khẩu: hải quan không thu thuế với nguyên liệu, vật tư nhập khẩu để gia công xuất khẩu | Nếu hàng chịu thuế bán cho bên mua để xuất khẩu thì cơ sở sản xuất vẫn phải nộp thuế khi bán |
Điểm hay bị hiểu sai: túi đựng hàng khi bán, như túi siêu thị phát cho khách, không phải bao bì đóng gói sẵn, nên vẫn chịu thuế. Còn túi mà doanh nghiệp tự dùng để đóng gói chính sản phẩm của mình thì được miễn, kèm giấy tờ chứng minh mục đích sử dụng.
3. Màng quấn pallet và cuộn màng PE
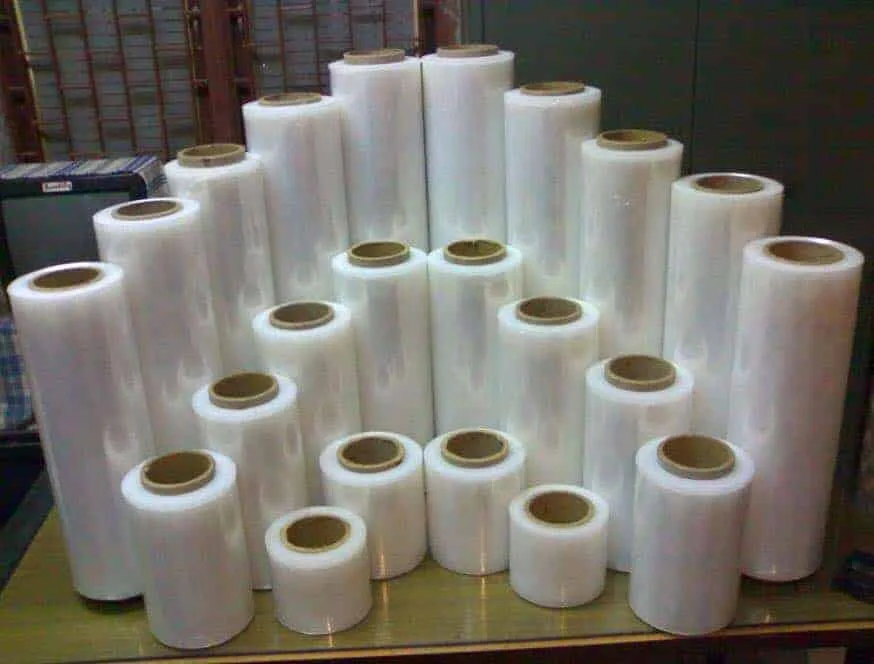
Màng quấn pallet và màng PE dạng cuộn không có miệng, đáy, thành túi, nên không thuộc định nghĩa túi ni lông chịu thuế nói trên; chúng là vật liệu đóng gói bảo vệ hàng khi vận chuyển. Chỉ khi cuộn màng được gia công thành túi, túi thành phẩm mới có thể rơi vào diện chịu thuế, và người sản xuất túi là bên kê khai. Lý do không phải màng quấn pallet “thuộc bao bì đóng gói sẵn” như một số tài liệu viết, mà là hình dạng sản phẩm.
4. Ai trả khoản thuế này
Về pháp lý, người nộp thuế là nhà sản xuất hoặc nhà nhập khẩu. Về kinh tế, khoản thuế được cộng vào giá bán, nên người mua cuối cùng chịu một phần chi phí này. Một cách giảm tác động mà vẫn đúng luật là mua đúng loại: nếu cần màng để quấn hàng thì dùng màng cuộn, nếu cần túi đóng gói sản phẩm thì lưu đủ giấy tờ chứng minh bao bì đóng gói sẵn.
Câu hỏi thường gặp
Túi PE có chịu thuế bảo vệ môi trường không?
Có, nếu là túi ni lông làm từ màng đơn HDPE, LDPE hoặc LLDPE có hình dạng túi: mức 50.000 đồng/kg theo Nghị quyết 579/2018/UBTVQH14. Bao bì đóng gói sẵn hàng hóa và túi thân thiện môi trường có giấy chứng nhận không chịu thuế.
Trường hợp nào túi PE được miễn thuế môi trường?
Bao bì đóng gói sẵn hàng hóa theo Thông tư 159/2012/TT-BTC, túi ni lông thân thiện môi trường có giấy chứng nhận, và hàng xuất khẩu theo điều kiện về xuất khẩu trực tiếp hoặc ủy thác.
Màng PE quấn pallet có chịu thuế môi trường không?
Không phải túi nên không thuộc định nghĩa túi ni lông chịu thuế. Cuộn màng quấn pallet là vật liệu đóng gói bảo vệ hàng, không có miệng, đáy, thành túi.
Ai là người nộp thuế môi trường với túi ni lông?
Nhà sản xuất hoặc nhập khẩu túi kê khai và nộp. Khoản thuế thường được cộng vào giá bán nên người mua chịu chi phí gián tiếp.
Túi nhiều lớp tính thuế thế nào?
Tính theo tỷ lệ phần trăm khối lượng màng đơn HDPE, LDPE, LLDPE có trong túi, theo Điều 3 Thông tư 159/2012/TT-BTC.
Liên hệ tư vấn ICD Việt Nam
Công ty TNHH Sản xuất Công nghiệp ICD Việt Nam
Miền Bắc: Tầng 3, Tòa nhà Thăng Long A1, Thôn Bầu, Xã Thiên Lộc, Hà Nội, 0983 797 186 / 090 345 9186 / 090 5859 186
Miền Nam: 551/212 Lê Văn Khương, Tân Thới Hiệp, Quận 12, TP.HCM, 098 6784 186
Email: sales@icdvietnam.com.vn
Zalo: Chat Zalo ngay
Nguồn tham khảo
- Luật Thuế bảo vệ môi trường 2010 (số 57/2010/QH12) - vanban.chinhphu.vn
- Thông tư 159/2012/TT-BTC (Điều 1: định nghĩa túi ni lông chịu thuế, bao bì đóng gói sẵn; Điều 2: hàng xuất khẩu; Điều 3: túi đa lớp) - chinhphu.vn
- Nghị quyết 579/2018/UBTVQH14 về Biểu thuế bảo vệ môi trường (túi ni lông chịu thuế 50.000 đồng/kg) - luatvietnam.vn