Mục lục
- 1. Mã HS và thuế suất xuất khẩu gỗ cao su
- 2. Khai sai mã HS gỗ cao su bị truy thu và phạt thế nào?
- 3. Thủ tục hải quan và hồ sơ lâm sản cần thiết
- 4. Lưu ý cho hàng hóa có sử dụng pallet gỗ đi kèm
- 5. ICD Việt Nam hỗ trợ gì cho lô hàng gỗ cao su xuất khẩu?
- Câu hỏi thường gặp
- Mã HS gỗ cao su xẻ thanh là gì và thuế suất bao nhiêu?
- Mã HS pallet gỗ cao su thành phẩm là gì?
- Xuất khẩu gỗ cao su cần chuẩn bị giấy tờ gì?
- Gỗ cao su ghép thanh xuất khẩu khai mã HS gì?
- Gỗ cao su xẻ mỏng dưới 6 mm có chịu thuế 25% không?
- Xuất khẩu gỗ cao su có phải nộp bảng kê lâm sản cho hải quan không?
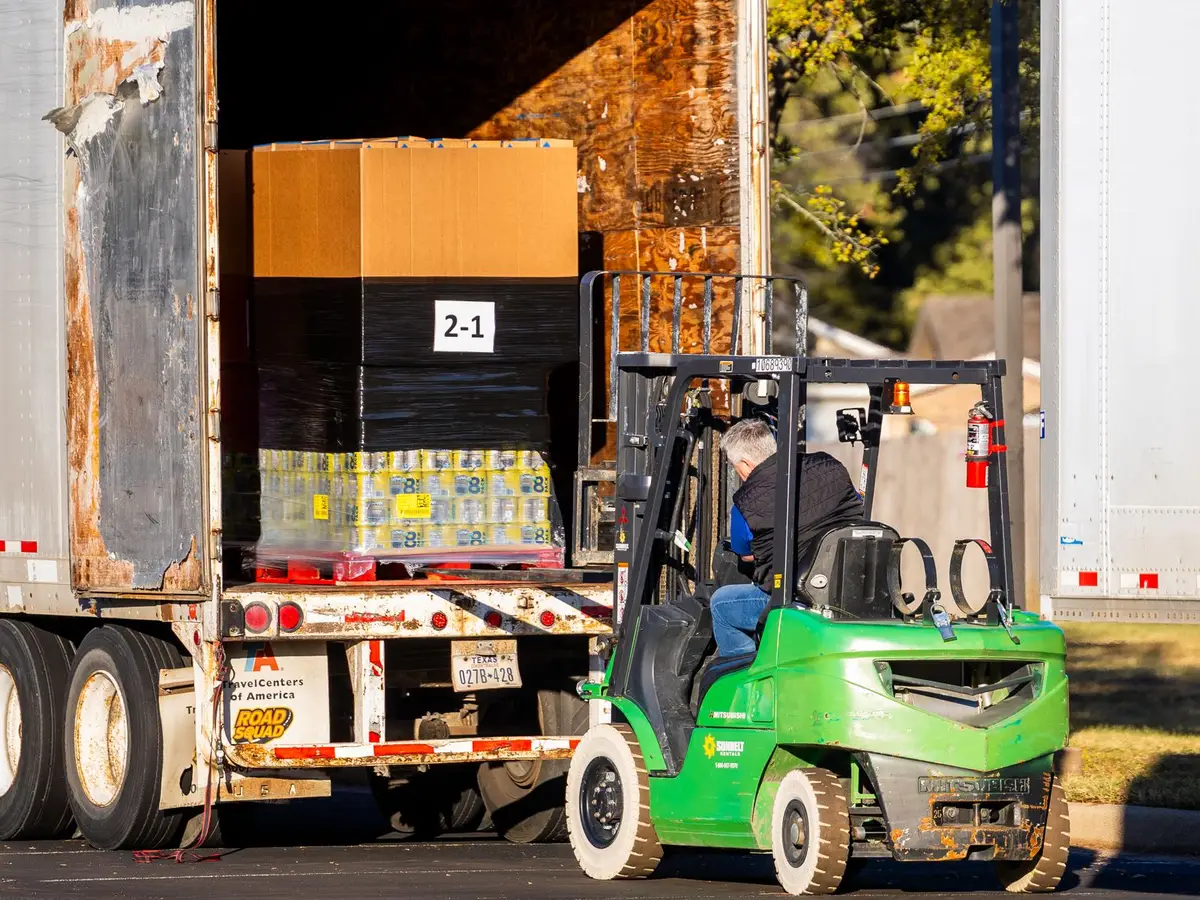
- Pallet gỗ có cần chứng thư hun trùng không?
- Xuất gỗ cao su sang EU có được giảm thuế xuất khẩu không?
- Liên hệ ICD Việt Nam để nhận báo giá
- Nguồn tham khảo
Nội dung được ICD xem xét và cập nhật - Tuần 46/2026
Gỗ cao su xẻ khai mã HS 4407.29.96 (đã bào, chà nhám hoặc nối đầu) hoặc 4407.29.97 (loại khác), cả hai chịu thuế xuất khẩu 25%; pallet gỗ cao su khai mã 4415.20.00 với thuế suất 0%; dăm gỗ cao su khai 4401.22.00 và chịu 2%. Các mức này lấy từ Biểu thuế xuất khẩu ban hành kèm Nghị định 26/2023/NĐ-CP, hiện vẫn áp dụng cho chương 44 tính đến tháng 10/2026.
Tóm tắt nội dung chính:
gỗ cao su được chia làm hai nhóm chính: nhóm gỗ xẻ thanh (mã 4407.29.96 và 4407.29.97) chịu thuế xuất khẩu 25% và nhóm pallet gỗ thành phẩm (mã 4415.20.00) được hưởng thuế suất 0%. Ở giữa là ván lạng mỏng 10%, gỗ tạo dáng 5% và ván ghép tấm 0%.
Hồ sơ xuất khẩu gồm hồ sơ hải quan, bảng kê lâm sản do doanh nghiệp lập và lưu, chứng thư kiểm dịch thực vật khi nước nhập khẩu yêu cầu, còn pallet, kiện gỗ đi kèm phải mang dấu xử lý theo tiêu chuẩn quốc tế ISPM 15.
Các mức thuế dưới đây tôi đối chiếu trực tiếp với văn bản gốc ngày 17/10/2026. Mã chính thức của từng lô hàng vẫn do cơ quan hải quan quyết định theo hàng hóa thực tế, nên khi lô hàng nằm sát ranh giới giữa hai nhóm, doanh nghiệp nên xin xác định trước mã số.
1. Mã HS và thuế suất xuất khẩu gỗ cao su
Mức thuế xuất khẩu của gỗ cao su phụ thuộc vào mức độ chế biến: gỗ tròn và gỗ xẻ chịu 25%, ván lạng mỏng 10%, gỗ đã tạo dáng 5%, còn pallet, ván ghép tấm và phần lớn sản phẩm gỗ hoàn chỉnh chịu 0%.
Với gỗ cao su xẻ thanh, mã thường dùng là 4407.29.96 khi gỗ đã bào, chà nhám hoặc nối đầu, và 4407.29.97 cho loại khác; cả hai dòng chịu thuế xuất khẩu 25%, ngang gỗ tròn nhóm 44.03.
Với pallet gỗ cao su, mã HS là 4415.20.00 và thuế suất xuất khẩu 0%. Dăm gỗ cao su khai 4401.22.00, trong đó dòng chi tiết 4401.22.00.90 “Dăm gỗ” chịu 2%, còn vỏ bào cùng phân nhóm (4401.22.00.10) chịu 0%.
Bảng dưới tổng hợp các dạng sản phẩm từ gỗ cao su thường gặp khi xuất khẩu, đối chiếu trực tiếp với Biểu thuế xuất khẩu kèm Nghị định 26/2023/NĐ-CP (Phụ lục I). Mã 8 số trùng với Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam theo Thông tư 31/2022/TT-BTC.
| Dạng hàng gỗ cao su | Nhóm / mã HS | Thuế XK | Ghi chú phân loại |
|---|---|---|---|
| Gỗ tròn, gỗ đẽo vuông thô | Nhóm 44.03 | 25% | Cả gỗ đã bóc vỏ hoặc dác gỗ |
| Gỗ xẻ dày trên 6 mm, đã bào, chà nhám hoặc nối đầu | 4407.29.96 | 25% | Thanh finger joint (nối đầu) vẫn thuộc dòng này |
| Gỗ xẻ dày trên 6 mm, loại khác | 4407.29.97 | 25% | Gỗ xẻ thô, mới sấy hoặc tẩm |
| Tấm lạng, bóc dày không quá 6 mm | Nhóm 44.08 | 10% | Làm lớp mặt, gỗ dán |
| Gỗ tạo dáng liên tục (soi rãnh, làm mộng, vát cạnh) | Nhóm 44.09 | 5% | Nẹp, thanh lát sàn chưa lắp ghép |
| Ván ghép ngang thành tấm bản lớn | 4418.99 | 0% | Theo Thông báo 5344/TB-TCHQ (2020) và Công văn 179/TCHQ-TXNK (2023) |
| Pallet, giá kê hàng bằng gỗ | 4415.20.00 | 0% | Phải xử lý theo ISPM 15 khi dùng làm bao bì xuất khẩu |
| Dăm gỗ | 4401.22.00.90 | 2% | Gỗ không thuộc loài lá kim |
| Vỏ bào | 4401.22.00.10 | 0% | |
| Mùn cưa; viên nén gỗ | 4401.41.00; 4401.31.00 | 0% |
Thuế suất tra theo Phụ lục I Nghị định 26/2023/NĐ-CP; các nghị định sửa đổi 144/2024/NĐ-CP, 108/2025/NĐ-CP và 201/2026/NĐ-CP không thay đổi các dòng thuộc chương 44. Mã chính thức của một lô hàng do cơ quan hải quan quyết định theo hàng hóa thực tế, đối chiếu tháng 10/2026.
Hai điểm ít bài viết nhắc tới. Thùng, hòm, kiện gỗ đóng hàng thuộc dòng 4415.10.00, cũng chịu thuế xuất khẩu 0% như pallet. Ngoài ra, Cổng thông tin xây dựng chính sách của Chính phủ đã đăng dự thảo nghị định sửa Nghị định 26/2023/NĐ-CP ngày 25/8/2026, trong đó có điều sửa thuế suất xuất khẩu một số mặt hàng; khi nghị định này được ban hành, doanh nghiệp nên tra lại các dòng chương 44 trước khi chốt giá bán.
Mã 4407.29.96 được đọc theo từng cấp như sơ đồ dưới. Điểm cần lưu ý là gỗ cao su nằm trong phân nhóm 4407.29 “gỗ nhiệt đới, loại khác”, và Việt Nam tách riêng hai dòng 8 số cho gỗ cao su để dễ thống kê và quản lý thuế.
Ranh giới giữa 44.07 (25%) và 44.09 (5%) nằm ở việc gỗ đã được tạo dáng liên tục dọc theo cạnh hay mặt hay chưa. Thanh gỗ chỉ bào nhẵn, chà nhám hoặc nối đầu vẫn là gỗ xẻ 44.07; thanh đã soi rãnh, làm mộng âm dương hay vát cạnh suốt chiều dài mới chuyển sang 44.09.
2. Khai sai mã HS gỗ cao su bị truy thu và phạt thế nào?
Khai đúng mã HS quyết định trực tiếp số thuế phải nộp: cùng một khối gỗ cao su, khai là gỗ xẻ thì chịu 25% trị giá, khai là pallet hay ván ghép tấm thì 0%. Khai sai mã HS là một trong những lỗi phổ biến dẫn đến các rắc rối về pháp lý và tài chính.
Hải quan kiểm soát chặt mặt hàng gỗ để chống gian lận thuế và gỗ không rõ nguồn gốc. Khai từ nhóm thuế 25% sang nhóm thấp hơn, khi bị phát hiện, doanh nghiệp bị truy thu đủ số thuế và bị phạt theo tỷ lệ trên số thuế khai thiếu, như ví dụ dưới đây.
Cần hiểu đúng giới hạn của “tối ưu thuế”. Theo Điều 16 Nghị định 08/2015/NĐ-CP, hải quan phân loại hàng hóa căn cứ hồ sơ, tài liệu kỹ thuật, tính chất và công dụng thực tế của hàng; Công văn 20173/CHQ-NVTHQ ngày 11/8/2026 của Cục Hải quan nhắc lại nguyên tắc này khi trả lời Hiệp hội Gỗ và Lâm sản Việt Nam. Vì vậy, pallet phải là pallet thật, dùng được ngay để nâng hạ và kê hàng; gỗ xẻ chỉ đóng tạm thành khung để khai 4415 có nguy cơ bị phân loại lại về 44.07.
Ván ghép là ví dụ điển hình. Với ván gỗ cao su ghép ngang thành tấm bản lớn, đã bào và chà nhám, cơ quan hải quan đã phân loại vào nhóm 44.18, phân nhóm 4418.99 (thuế xuất khẩu 0%) tại Thông báo 5344/TB-TCHQ năm 2020 và Công văn 179/TCHQ-TXNK năm 2023; còn thanh chỉ ghép nối đầu theo chiều dọc vẫn là gỗ xẻ 4407.29.96.
Công văn 20173/CHQ-NVTHQ còn nhắc một điểm doanh nghiệp gia công hay bỏ sót: với sản phẩm gia công xuất khẩu, phần trị giá nguyên liệu, vật tư mua trong nước cấu thành sản phẩm không được miễn thuế xuất khẩu, theo Nghị định 134/2016/NĐ-CP sửa đổi bởi Nghị định 18/2021/NĐ-CP.
Với hàng xuất sang Liên minh châu Âu, Nghị định 116/2022/NĐ-CP ban hành biểu thuế xuất khẩu ưu đãi để thực hiện EVFTA, có lộ trình theo từng năm. Điều kiện là hàng nhập khẩu vào một nước thành viên EU, doanh nghiệp có bản sao chứng từ vận tải và bản sao tờ khai nhập khẩu tại EU. Khi xuất, doanh nghiệp nộp thuế theo mức thông thường, sau đó nộp bổ sung chứng từ để được xử lý số thuế nộp thừa. Tôi chưa đối chiếu được mức ưu đãi năm 2026 cho hai dòng 4407.29.96 và 4407.29.97, nên doanh nghiệp cần tra phụ lục của nghị định này trước khi tính giá.
3. Thủ tục hải quan và hồ sơ lâm sản cần thiết
Hồ sơ xuất khẩu gỗ cao su gồm hồ sơ hải quan (tờ khai, hóa đơn, hợp đồng), hồ sơ lâm sản chứng minh nguồn gốc gỗ do doanh nghiệp tự lưu trữ, chứng thư kiểm dịch thực vật khi nước nhập khẩu yêu cầu, và dấu ISPM 15 cho bao bì gỗ.
Bảng dưới tách rõ chứng từ nào nộp cho hải quan, chứng từ nào doanh nghiệp tự lưu, để tránh chuẩn bị thừa hoặc thiếu.
| Chứng từ | Căn cứ | Nộp hoặc xuất trình cho hải quan? |
|---|---|---|
| Tờ khai hải quan, hóa đơn thương mại, hợp đồng | Thông tư 38/2015/TT-BTC, sửa đổi bởi Thông tư 39/2018/TT-BTC và 121/2025/TT-BTC | Có, khai trên hệ thống |
| Bảng kê lâm sản (hồ sơ lâm sản xuất khẩu) | Điều 12 Thông tư 26/2025/TT-BNNMT; Công văn 17890/CHQ-GSQL | Không bắt buộc; doanh nghiệp lưu để phục vụ kiểm tra, truy xuất |
| Chứng thư kiểm dịch thực vật | Theo yêu cầu của nước nhập khẩu | Xuất trình theo bộ chứng từ thương mại |
| Dấu ISPM 15 trên pallet, kiện gỗ | ISPM 15 của IPPC | Kiểm tra tại cảng đến |
Hồ sơ chứng minh nguồn gốc lâm sản là yêu cầu bắt buộc. Theo Điều 12 Thông tư 26/2025/TT-BNNMT (thay thế Thông tư 26/2022/TT-BNNPTNT từ ngày 01/7/2025), hồ sơ lâm sản xuất khẩu gồm bản chính bảng kê lâm sản, hoặc bảng kê có xác nhận của cơ quan kiểm lâm sở tại khi chủ lâm sản đề nghị xác nhận. Theo Công văn 17890/CHQ-GSQL ngày 24/6/2026 của Cục Hải quan, đây không phải chứng từ phải nộp hoặc xuất trình khi làm thủ tục hải quan, nhưng thiếu hồ sơ hợp lệ thì lô gỗ không chứng minh được nguồn gốc hợp pháp khi bị kiểm tra.
Gỗ cao su xẻ là sản phẩm thực vật, nên khi nước nhập khẩu yêu cầu, doanh nghiệp xin chứng thư kiểm dịch thực vật tại cơ quan kiểm dịch thuộc Cục Trồng trọt và Bảo vệ thực vật. Thủ tục này nên làm song song với đóng hàng để không lỡ lịch tàu.
Pallet và kiện gỗ thì khác: bằng chứng chính là dấu ISPM 15 của Công ước Bảo vệ Thực vật Quốc tế (IPPC), không phải chứng thư hun trùng. ISPM 15 chấp nhận bốn phương pháp: xử lý nhiệt HT (lõi gỗ đạt 56°C trong 30 phút liên tục), xử lý nhiệt bằng điện môi DH, xông methyl bromide MB và xông sulfuryl fluoride SF. Dấu gồm biểu tượng IPPC, mã quốc gia, mã cơ sở xử lý và ký hiệu phương pháp. Xử lý nhiệt không phải hun trùng, nên chứng thư hun trùng chỉ có khi pallet được xông thuốc hoặc khi người mua yêu cầu riêng.
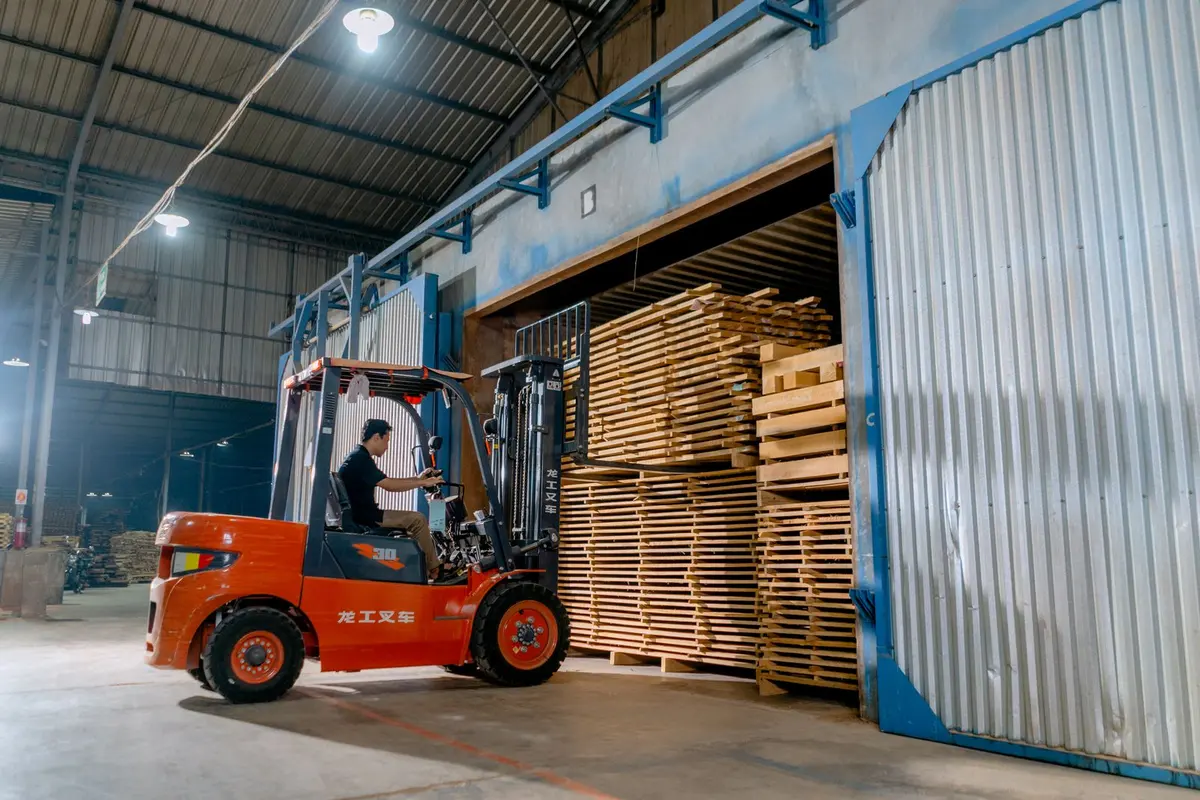
Liên minh châu Âu không cho phép dùng methyl bromide trong khối, nhưng vẫn chấp nhận bao bì gỗ nhập khẩu đã xử lý MB đúng ISPM 15. ISPM 15 cũng yêu cầu gỗ làm bao bì đã bóc vỏ; ván ép, gỗ dán, OSB, gỗ dày không quá 6 mm và vật liệu ép từ mùn cưa được miễn xử lý.
4. Lưu ý cho hàng hóa có sử dụng pallet gỗ đi kèm
Pallet gỗ cao su chỉ dùng để kê hàng thì không khai mã HS riêng, nhưng phải được xử lý và mang dấu ISPM 15 khi nước nhập khẩu áp dụng tiêu chuẩn này. Nếu doanh nghiệp của bạn không kinh doanh gỗ nhưng xuất khẩu hàng hóa (như điện tử, thực phẩm) đặt trên pallet gỗ cao su, cần lưu ý hai điểm sau:
Thứ nhất, không cần khai mã HS riêng cho pallet nếu chúng chỉ đóng vai trò là bao bì bảo vệ hàng chính.
Căn cứ là Quy tắc 5(b) trong sáu quy tắc tổng quát giải thích Danh mục HS: vật liệu và bao bì đóng gói đi kèm hàng hóa được phân loại cùng hàng hóa đó, trừ loại rõ ràng dùng lặp lại nhiều lần. Pallet bán riêng như một mặt hàng, ví dụ lô pallet gỗ cao su xuất cho khách nước ngoài, thì khai mã 4415.20.00.
Thứ hai, pallet phải được xử lý theo một trong bốn phương pháp của ISPM 15 và đóng dấu rõ nét. Khi pallet đi kèm thiếu dấu hoặc dấu không đọc được, nước nhập khẩu có thể yêu cầu xử lý lại, tái xuất hoặc tiêu hủy bao bì, dù hàng chính đã đạt yêu cầu.
5. ICD Việt Nam hỗ trợ gì cho lô hàng gỗ cao su xuất khẩu?
ICD Việt Nam sản xuất pallet gỗ cao su theo quy cách đặt hàng, dùng làm bao bì kê hàng xuất khẩu hoặc bán thành phẩm theo mã 4415.20.00. Pallet cho hàng xuất khẩu được xử lý theo ISPM 15 và đóng dấu IPPC qua đơn vị xử lý có giấy phép.
Pallet chúng tôi giao là pallet hoàn chỉnh, nâng hạ được ngay bằng xe nâng, tức đúng bản chất hàng hóa của nhóm 44.15; việc phân loại cuối cùng vẫn do hải quan quyết định theo hàng thực tế. Khi khách cần, tôi gửi kèm danh mục chứng từ thường gặp để bộ phận xuất nhập khẩu đối chiếu.
Câu hỏi thường gặp
Mã HS gỗ cao su xẻ thanh là gì và thuế suất bao nhiêu?
Mã 4407.29.96 (đã bào, chà nhám hoặc nối đầu) và 4407.29.97 (loại khác), cả hai chịu thuế xuất khẩu 25% theo Nghị định 26/2023/NĐ-CP.
Mã HS pallet gỗ cao su thành phẩm là gì?
Mã 4415.20.00, thuế suất xuất khẩu 0%. Thùng, hòm, kiện gỗ đóng hàng khai 4415.10.00, cũng 0%.
Xuất khẩu gỗ cao su cần chuẩn bị giấy tờ gì?
Hồ sơ hải quan (tờ khai, hóa đơn, hợp đồng), bảng kê lâm sản do doanh nghiệp lập và lưu, chứng thư kiểm dịch thực vật khi nước nhập khẩu yêu cầu, và dấu ISPM 15 trên pallet, kiện gỗ đi kèm.
Gỗ cao su ghép thanh xuất khẩu khai mã HS gì?
Phụ thuộc mức gia công. Thanh chỉ ghép nối đầu theo chiều dọc vẫn là gỗ xẻ 4407.29.96, chịu thuế xuất khẩu 25%. Thanh được ghép tiếp theo chiều ngang thành tấm bản lớn, đã bào và chà nhám, được hải quan phân loại vào 4418.99 với thuế suất 0% (Thông báo 5344/TB-TCHQ năm 2020, Công văn 179/TCHQ-TXNK năm 2023).
Gỗ cao su xẻ mỏng dưới 6 mm có chịu thuế 25% không?
Không. Nhóm 44.07 chỉ áp dụng cho gỗ dày trên 6 mm. Tấm gỗ lạng hoặc bóc dày không quá 6 mm thuộc nhóm 44.08, thuế xuất khẩu 10% theo Nghị định 26/2023/NĐ-CP.
Xuất khẩu gỗ cao su có phải nộp bảng kê lâm sản cho hải quan không?
Không bắt buộc. Theo Công văn 17890/CHQ-GSQL ngày 24/6/2026, hồ sơ lâm sản theo Thông tư 26/2025/TT-BNNMT dùng để phục vụ kiểm tra, truy xuất nguồn gốc, không phải hồ sơ nộp hay xuất trình khi làm thủ tục hải quan. Doanh nghiệp vẫn phải lập và lưu trữ đầy đủ.
Pallet gỗ có cần chứng thư hun trùng không?
Không nhất thiết. Bằng chứng chính là dấu ISPM 15 trên pallet; pallet xử lý nhiệt (HT) không qua hun trùng. Chứng thư hun trùng chỉ có khi pallet được xông thuốc hoặc khi người mua yêu cầu riêng.
Xuất gỗ cao su sang EU có được giảm thuế xuất khẩu không?
Có thể, theo biểu thuế xuất khẩu ưu đãi thực hiện EVFTA tại Nghị định 116/2022/NĐ-CP, với điều kiện hàng nhập khẩu vào EU và có bản sao chứng từ vận tải, tờ khai nhập khẩu tại EU. Doanh nghiệp nộp theo mức thông thường trước, rồi nộp bổ sung chứng từ để xử lý số thuế nộp thừa; mức ưu đãi từng dòng cần tra phụ lục của nghị định.
Liên hệ ICD Việt Nam để nhận báo giá
- Hotline 1: 0983 797 186
- Hotline 2: 0903 459 186
- Hotline 3: 0905 859 186
ICD Việt Nam có kho Hà Nội tại Tầng 3, Tòa nhà Thăng Long A1, Thôn Bầu, Xã Thiên Lộc, Hà Nội và xưởng miền Nam tại 551/212 Lê Văn Khương, Tân Thới Hiệp, Q.12, TP.HCM (hotline miền Nam 098 6784 186). Giá pallet gỗ là liên hệ báo giá, chiết khấu theo số lượng; pallet gỗ không áp dụng bảo hành, được đổi trả trong 7 ngày. Theo chính sách giao hàng, đơn được xử lý trong 1 - 2 ngày, giao nội thành Hà Nội và TP.HCM 1 - 3 ngày, liên miền 2 - 5 ngày, tỉnh khác 3 - 7 ngày.
Nguồn tham khảo
- Nghị định 26/2023/NĐ-CP ngày 31/5/2023 về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi (Phụ lục I): Công báo Chính phủ, đối chiếu 17/10/2026.
- Nghị định 144/2024/NĐ-CP, 108/2025/NĐ-CP và 201/2026/NĐ-CP sửa đổi Nghị định 26/2023/NĐ-CP (không sửa chương 44).
- Dự thảo nghị định sửa đổi Nghị định 26/2023/NĐ-CP, đăng trên Cổng thông tin xây dựng chính sách ngày 25/8/2026.
- Thông tư 31/2022/TT-BTC ban hành Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam.
- Nghị định 116/2022/NĐ-CP về Biểu thuế xuất khẩu ưu đãi để thực hiện Hiệp định EVFTA.
- Công văn 20173/CHQ-NVTHQ ngày 11/8/2026 của Cục Hải quan về thuế xuất khẩu mặt hàng gỗ: Thời báo Tài chính Việt Nam.
- Công văn 17890/CHQ-GSQL ngày 24/6/2026 của Cục Hải quan về bảng kê lâm sản khi xuất khẩu; Thông tư 26/2025/TT-BNNMT về quản lý lâm sản.
- Thông báo 5344/TB-TCHQ năm 2020 và Công văn 179/TCHQ-TXNK năm 2023 về phân loại ván gỗ cao su ghép: Thư viện Pháp luật.
- Nghị định 128/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hải quan; Nghị định 08/2015/NĐ-CP (Điều 16).
- Nguyên tắc phân loại mã HS: World Customs Organization (WCO) - Harmonized System.
- ISPM 15 Regulation of wood packaging material in international trade: IPPC, FAO.
- Requirements for wood packaging material and dunnage: Ủy ban châu Âu.